
 ural-pravo67@mail.ru
Услуги гражданам
Семейная ипотека с 1 октября 2026 года:
Кратко: с 1 октября 2026 года условия семейной ипотеки существенно изменились. Единой ставки 6% для всех больше нет: процент и максимальная сумма льготного кредита теперь зависят от количества детей и региона покупки жилья. Для большинства регионов России ставка составляет от 10% для семьи с одним ребенком до 2% для семьи с пятью и более детьми. При этом ставку 6% можно сохранить независимо от количества детей при первоначальном взносе от 50%, а для покупки или строительства частного дома продолжает действовать отдельное льготное условие.
Подробнее: Семейная ипотека с 1 октября...
Новые ставки по семейной ипотеке с 1 октября: условия и требования к заемщикам
Кратко: С 1 октября 2026 года меняются условия программы «Семейная ипотека». Теперь ставка и максимальная сумма кредита будут зависеть не только от региона, но и от количества детей в семье. Для большинства регионов ставка составит от 2 до 10% годовых, а для Москвы, Санкт-Петербурга, Московской и Ленинградской областей – от 4 до 12%. Новые параметры применяются к новым кредитным договорам, заключенным с 1 октября 2026 года. При этом для строительства частного дома действуют отдельные условия: ставка остается на уровне 6% и не зависит от количества детей и региона.
Подробнее: Новые ставки по семейной...
Рефинансирование кредитов в 2026 году выросло в 3 раза: когда это может быть не лучшим решением?
В 2026 году спрос на рефинансирование кредитов заметно вырос. По данным Объединенного кредитного бюро, в первом полугодии объем кредитов наличными, направленных на рефинансирование, достиг 430,52 млрд рублей — на 209% больше, чем за тот же период 2025 года.
На фоне снижения ключевой ставки банки стали предлагать заемщикам более привлекательные условия, поэтому многие рассчитывают уменьшить ежемесячные расходы. Однако само по себе снижение ставки еще не означает, что рефинансирование принесет реальную экономию.
Содержание: Почему в 2026 году вырос спрос на рефинансирование Что такое рефинансирование кредита В каких случаях перекредитование действительно может быть выгодным Как проверить, уменьшится ли общая переплата Когда снижение ежемесячного платежа не означает экономию Какие условия нового кредитного договора нужно проверить Может ли банк отказать в рефинансировании Что делать, если уже есть просрочки и большая задолженностьПодробнее: Рефинансирование кредитов в...
Ключевая ставка 14%: что будет с кредитами, ипотекой и долгами россиян в 2026 году
Краткий ответ: 11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% после снижения до этого уровня в июле. Это означает паузу в цикле смягчения денежно-кредитной политики, поэтому рассчитывать на резкое удешевление кредитов только из-за текущего значения ставки не стоит.
Подробнее: Ключевая ставка 14%: что...
Ипотечные каникулы при рождении второго ребенка с 1 сентября 2026 года
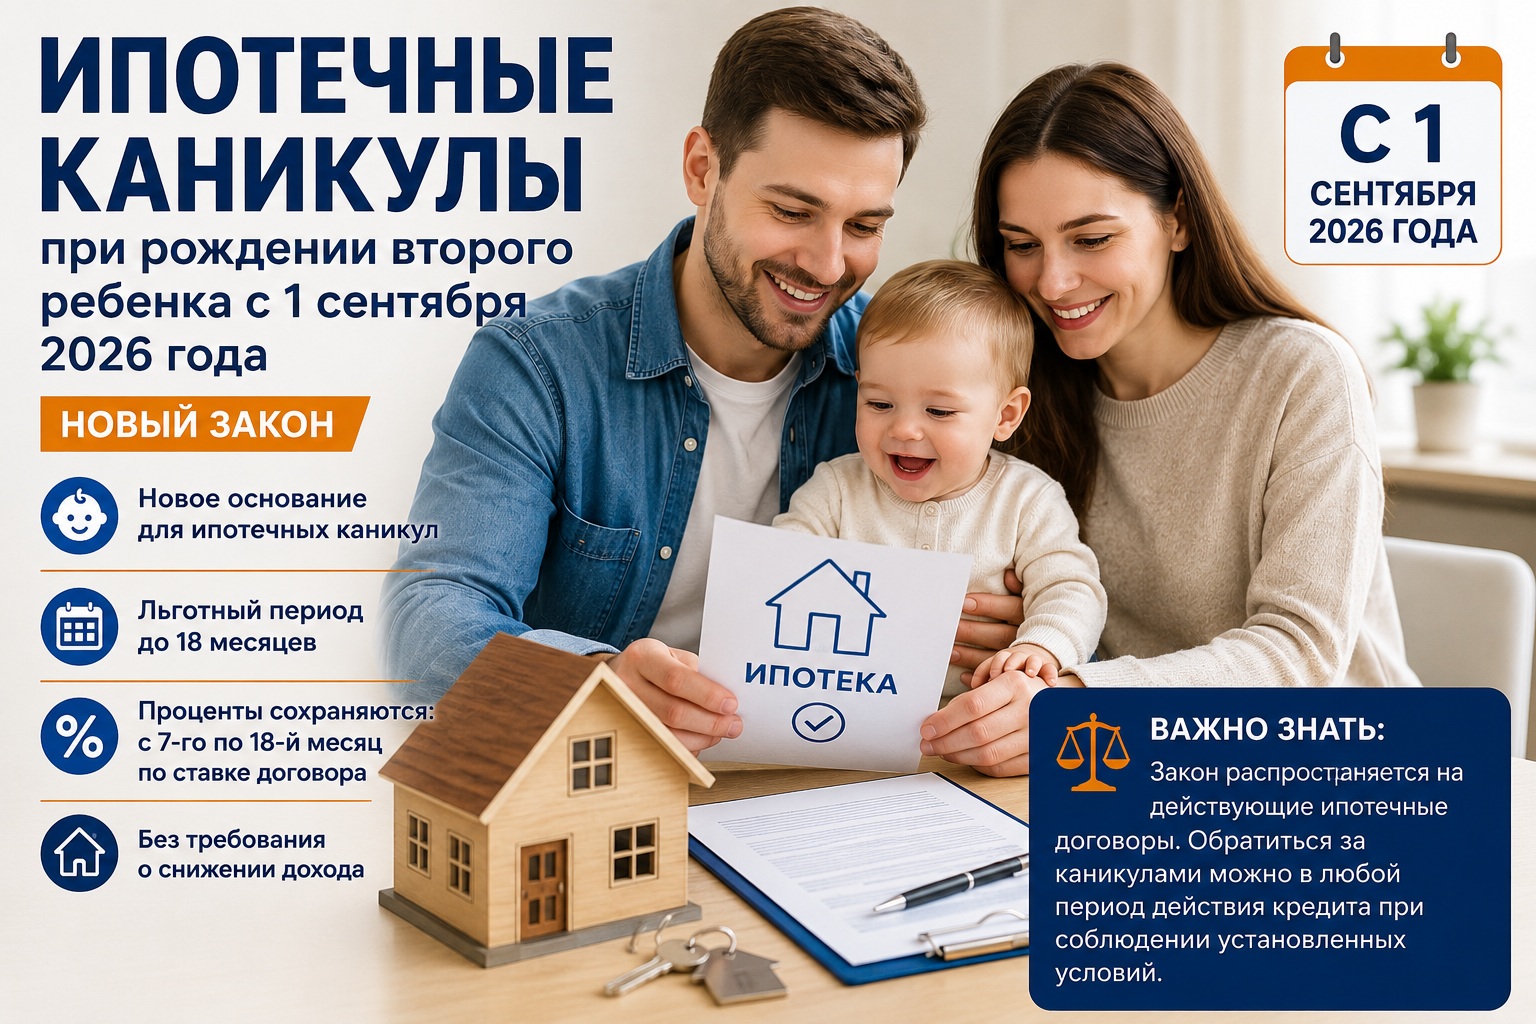
Краткий ответ: с 1 сентября 2026 года рождение или усыновление второго либо последующего ребенка становится самостоятельным основанием для ипотечных каникул. Максимальный льготный период — до 18 месяцев. Доказывать снижение дохода именно по этому основанию не требуется. При этом должны соблюдаться остальные условия статьи 6.1-1 Федерального закона № 353-ФЗ: в частности, размер ипотечного кредита не должен превышать установленный законом предел, а предмет ипотеки по общему правилу должен быть единственным пригодным для постоянного проживания жильем. Важно учитывать, что с 7-го по 18-й месяц на остаток основного долга начисляются проценты по договорной ставке.
Подробнее: Ипотечные каникулы при...
Долги участника СВО: как работает закон о списании кредитов до 10 миллионов рублей
Долги участника СВО – вопрос, который волнует тысячи семей: когда человек уходит защищать страну, финансовая нагрузка не исчезает сама по себе. Банки, МФО и другие кредиторы продолжают фиксировать задолженность, а просроченные обязательства могут обернуться принудительным взысканием. Государство это понимает – и потому ввело специальные меры поддержки участников СВО, включая механизм списания долгов.
Подробнее: Долги участника СВО: как...
Банк списал детские пособия: как вернуть деньги в 2026 году

Краткий ответ: при взыскании долга по исполнительному документу детские пособия из бюджета списывать нельзя: они защищены пунктом 12 части 1 статьи 101 Закона № 229-ФЗ. Если банк направил периодическое пособие на погашение вашего кредита по заранее данному согласию, потребовать возврат можно в течение 14 календарных дней. Банк должен вернуть деньги за 3 рабочих дня, но затем возвращенную сумму вместе с процентами нужно внести по кредиту в течение 7 календарных дней. Поэтому сначала нужно выяснить не только название операции, но и юридическое основание списания.
Подробнее: Банк списал детские пособия:...
Как вернуть деньги за CarWit от АО «Карвит»: заявление и суд
Краткий ответ: от CarWit можно отказаться. Если пакет приобрели вместе с потребительским автокредитом, в первые 30 календарных дней заявление нужно направить АО «Карвит»: деньги возвращаются в течение 7 рабочих дней за вычетом стоимости реально оказанной части услуги. Если услугой не пользовались, требуйте всю сумму. Когда 30 дней прошли, право на отказ обычно сохраняется по ст. 32 Закона о защите прав потребителей и ст. 782 ГК РФ, но спор о размере возврата может потребовать претензии и суда. При своевременном отказе и невозврате денег можно дополнительно обратиться к банку в специальный срок — не ранее 30-го и не позднее 180-го дня после обращения в АО «Карвит».
Подробнее: Как вернуть деньги за CarWit...
Как вернуть деньги за лицензию «ТехноГарант» — инструкция юриста
Краткий ответ: если лицензию или программу ООО «ТехноГарант» оформили вместе с автокредитом и отразили в кредитных документах как дополнительный продукт, в течение 30 календарных дней со дня согласия можно направить заявление об отказе и потребовать возврат денег. Исполнитель должен вернуть сумму за вычетом реально оказанной части в течение семи рабочих дней. Если он этого не сделал, требование банку направляется не ранее чем через 30, но не позднее чем через 180 календарных дней после первого заявления. Когда 30 дней уже прошли, возврат тоже возможен, но нужно доказывать навязывание, отсутствие отдельного согласия, непредоставление информации либо фактически сервисный и абонентский характер договора.
Подробнее: Как вернуть деньги за...
Возврат страховки по кредиту Альфа-Банка: инструкция
Краткий ответ: если с момента подключения страховки или платной услуги прошло не более 30 календарных дней, направьте заявление тому, кто получил деньги: страховщику, Альфа-Банку либо иному исполнителю. При отсутствии события с признаками страхового случая страховую плату возвращают полностью; по иной услуге могут удержать только стоимость реально оказанной части. После полного досрочного погашения кредита можно требовать пропорциональный возврат по страхованию, которое обеспечивало кредит. Если 30 дней прошли, а кредит продолжает действовать, автоматического права вернуть любую страховку нет: нужно проверять согласие, влияние продукта на ставку, самостоятельную ценность услуги и объем фактического исполнения.
Подробнее: Возврат страховки по кредиту...
Коллекторы или банк повторно взыскивают уже оплаченный долг: что делать
Краткий ответ: если задолженность полностью взыскана приставами и перечислена кредитору, повторно платить ее не нужно. Надлежащее исполнение прекращает обязательство по ст. 408 ГК РФ, а новый кредитор по договору цессии не может получить больше прав, чем имел первоначальный взыскатель. Если по тому же кредитному договору уже имеется вступившее в силу решение суда, повторный тождественный иск подлежит прекращению по ст. 220 ГПК РФ. Но сначала необходимо проверить, действительно ли долг погашен полностью: окончание исполнительного производства по ст. 46 Закона № 229-ФЗ из-за невозможности взыскания не означает списание долга и допускает повторное предъявление того же исполнительного документа.
Подробнее: Коллекторы или банк повторно...
Пришло уведомление о кредите на Госуслугах, который вы не брали: что делать
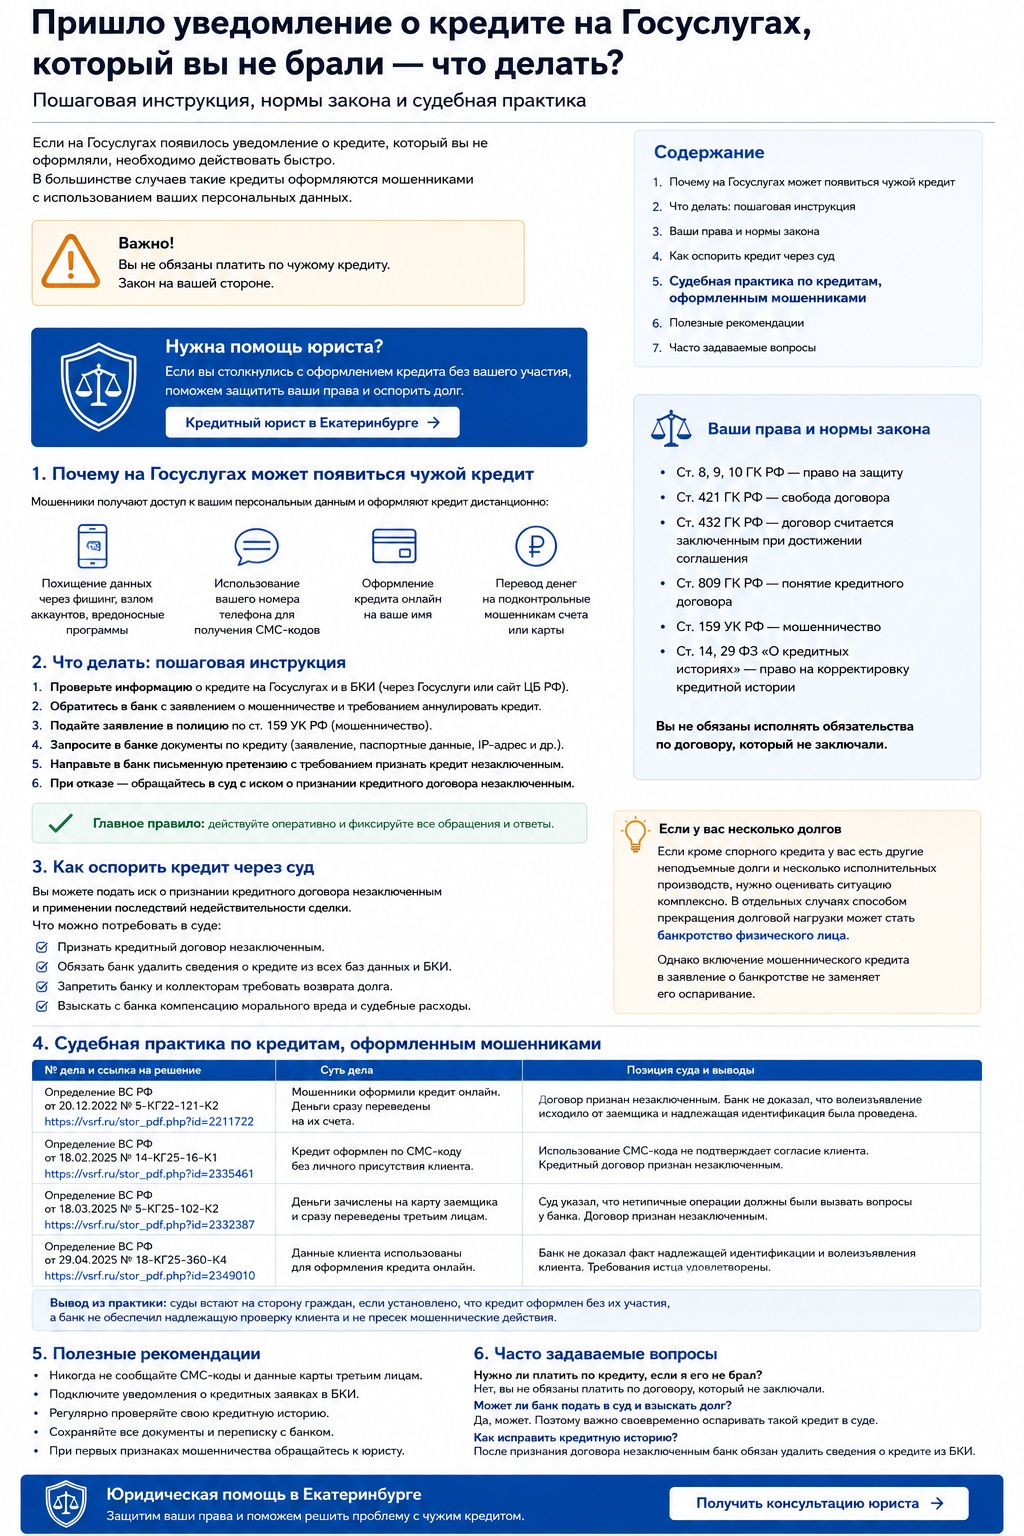
Краткий ответ: если пришло уведомление о кредите на Госуслугах, который вы не брали, не переходите по ссылкам из СМС, письма или мессенджера и не переводите деньги на «безопасный счет». Самостоятельно откройте официальное приложение или сайт Госуслуг, сохраните уведомление, выясните название банка или МФО, запросите кредитную историю во всех БКИ, письменно оспорьте договор у кредитора, подайте заявление в полицию и защитите доступ к телефону, банкам и Госуслугам. Если банк не аннулирует долг, потребуется обращение в суд.
Подробнее: Пришло уведомление о кредите...
Что делать, если коллекторы звонят по чужому долгу: заявления, жалобы и судебная практика
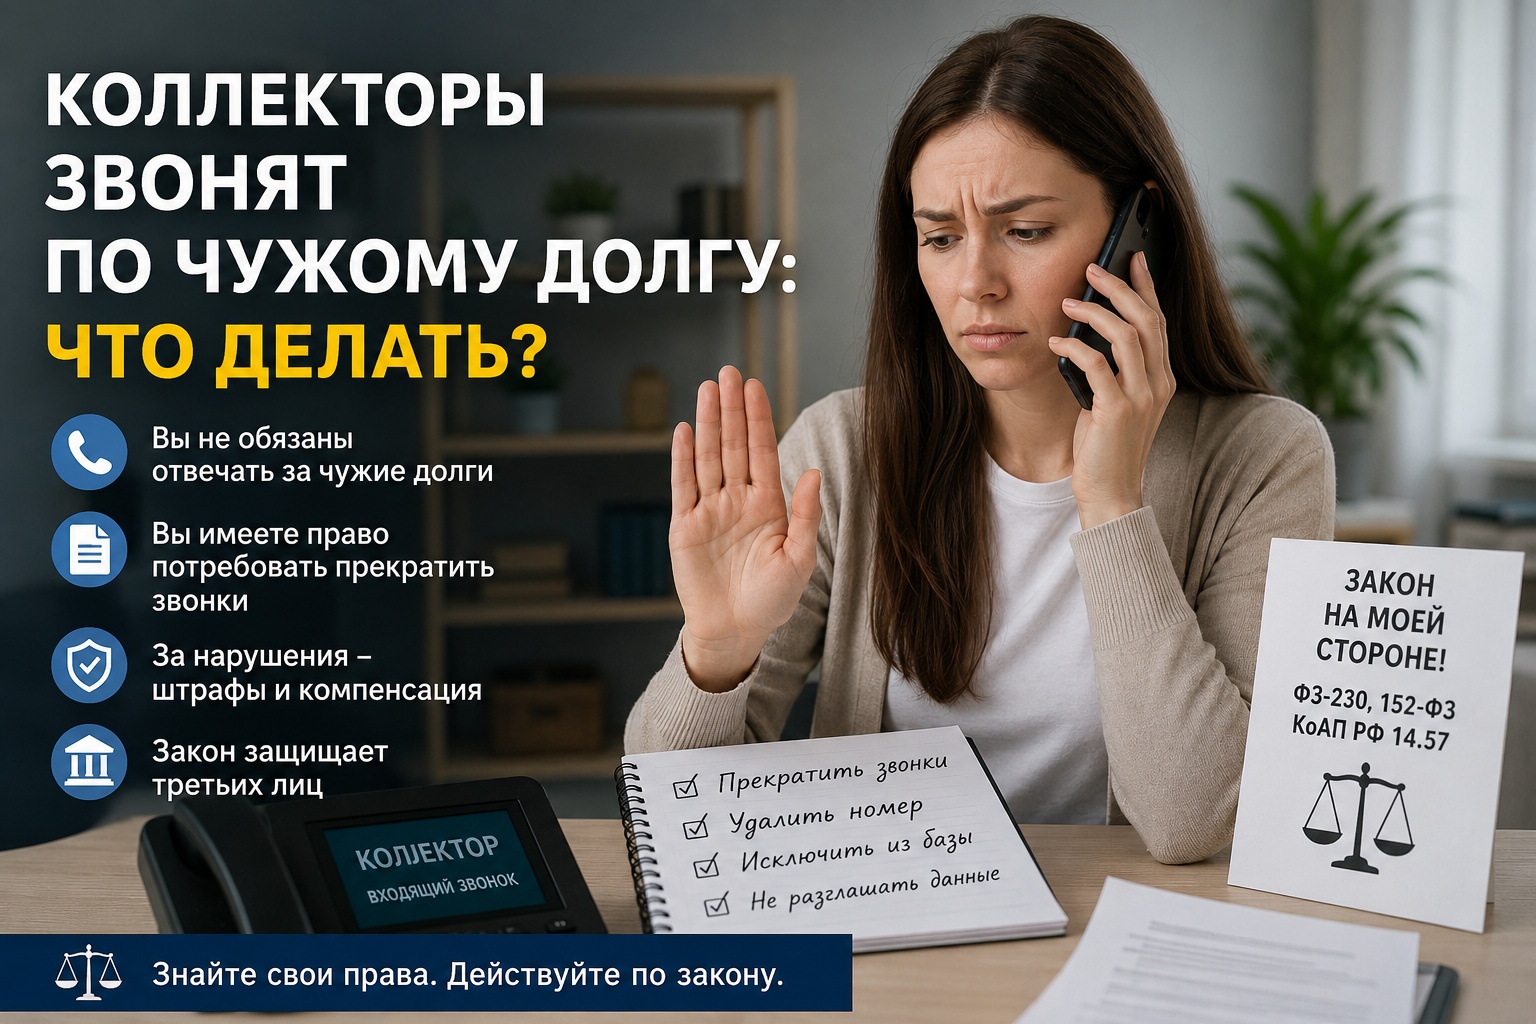
Краткий ответ: если вы не брали кредит, не являетесь созаемщиком, поручителем или наследником, принявшим наследство, платить чужой долг вы не обязаны. Коллектор, банк или МФО вправе обсуждать с вами задолженность другого человека только при наличии согласия должника и вашего собственного согласия. Вы можете в любой момент отказаться от взаимодействия. После получения отказа звонки и сообщения должны прекратиться не позднее трех рабочих дней. Если этого не произошло, направляйте письменное требование взыскателю, жалобу в ФССП, а при незаконном использовании номера телефона — обращение в Роскомнадзор.
Подробнее: Что делать, если коллекторы...
Банк продал долг коллекторам: нужно ли платить и какие документы потребовать

Краткий ответ: платить коллекторам нужно не по одному телефонному звонку или сообщению, а после проверки того, кто именно стал новым кредитором, какой долг ему передан и как рассчитана сумма. Если об уступке сообщил сам банк, исполнение указанному им новому кредитору обычно считается надлежащим. Если о продаже долга заявил только коллектор, должник вправе потребовать доказательства перехода права и до их предоставления не исполнять обязательство новому кредитору. При этом долг автоматически не исчезает, проценты не обязательно прекращают начисляться, а продажа задолженности не запускает срок исковой давности заново.
Подробнее: Банк продал долг...
Как отменить исполнительную надпись нотариуса — суд, сроки, образцы
Краткий ответ: исполнительная надпись нотариуса отменяется через суд. Если вы оспариваете именно действия нотариуса — подается заявление в порядке особого производства по главе 37 ГПК РФ в суд по месту нахождения нотариуса. Если вы спорите с долгом, суммой, расчетом, сроком давности, Сбербанком, коллектором или другим взыскателем — чаще нужно подавать исковое заявление к взыскателю, а нотариуса указывать третьим лицом. Срок обращения по ст. 310 ГПК РФ — 10 дней с момента, когда вы узнали об исполнительной надписи.
Подробнее: Как отменить исполнительную...
Можно ли получать зарплату на заблокированный счет?
Краткий ответ: Да, в большинстве случаев зарплата может поступать на заблокированный счет. Однако возможность пользоваться этими средствами зависит от причины ограничений. Если счет заблокирован банком в рамках проверки по 115-ФЗ, деньги нередко зачисляются, но доступ к ним может быть временно ограничен до завершения проверки. Если ограничения связаны с исполнительным производством, часть поступлений может удерживаться в установленном законом порядке. Поэтому важно выяснить основание блокировки и при необходимости обратиться в банк за разъяснениями.
Подробнее: Можно ли получать зарплату...
Дроппер – кто это и как не стать соучастником преступления
Краткий ответ: Дроппер – это человек, который участвует в обналичивании денег, похищенных мошенниками. Телефонные мошенники с помощью методов социальной инженерии похищают деньги у граждан, а к их выводу привлекают третьих лиц – дропперов.
Как не стать дроппером:
Никому не сообщайте личные и банковские данные Отказывайтесь от предложений «подработать на переводах» Используйте один банк для переводов, другой – для покупок В комментарии к переводу указывайте цель Проверяйте контрагента перед сделкойПодробнее: Дроппер – кто это и как не...
Блокировка счета по 115-ФЗ: судебная практика и что делать
Краткий ответ: банк вправе запросить документы и ограничить операции по счету, если видит признаки сомнительных операций по 115-ФЗ. Но банк не может произвольно удерживать деньги клиента без законных оснований. В суде решающее значение имеют документы: запрос банка, ответ клиента, экономический смысл операций, источник денег, количество контрагентов и возможность получить деньги другим способом.
Блокировка счета по 115-ФЗ — одна из самых болезненных проблем для граждан, предпринимателей и бизнеса. Человек может внезапно обнаружить, что не может перевести деньги, снять наличные, пользоваться мобильным банком или оплатить обычные расходы. Банк при этом часто отвечает общей фразой: «предоставьте документы, подтверждающие экономический смысл операций».
На практике важно различать несколько ситуаций: отказ в конкретной операции, ограничение дистанционного банковского обслуживания, блокировка карты, приостановление операций по счету и фактическое лишение клиента доступа к деньгам. От правильной квалификации зависит, как защищаться и какие требования заявлять в суде.
Обзор судебной практики проводит юрист по разблокировке банковских счетов.
Подробнее: Блокировка счета по 115-ФЗ:...
Что такое 115-ФЗ: простое объяснение закона о блокировке счетов
Краткий ответ: ФЗ-115 — это закон, обязывающий банки контролировать операции и блокировать счета при подозрении на отмывание денег. Разблокировать счёт можно, но требуются время и документы. Банк не обязан разблокировать автоматически — решение принимается после проверки. Если вы подтвердили легальность операций и банк не обнаружил признаков незаконной деятельности, счёт разблокируют.
Банк заблокировал ваш счёт? Переводы не проходят? Хотите узнать, почему это произошло и как разблокировать? Это работает закон 115-ФЗ. В 2026 году количество блокировок резко выросло — с 1 января банки заблокировали 2–3 млн операций.
В статье от наших юристов по разблокировке счетов вы найдёте простое объяснение, почему банки блокируют счета, что делать при блокировке и как избежать проблем.
Подробнее: Что такое 115-ФЗ: простое...
Иск к Сбербанку о разблокировке счета по 115-ФЗ: образец
В __________________ районный суд
Истец: ___________________________Адрес: ___________________________Телефон: _________________________
Представитель: ___________________Адрес: ___________________________Телефон: _________________________
Ответчик: ПАО «Сбербанк»Юридический адрес: 117312, г. Москва, ул. Вавилова, д. 19
Государственной пошлиной не облагается в соответствии со ст. 333.36 НК РФ.
ИСКОВОЕ ЗАЯВЛЕНИЕо защите прав потребителяМежду Истцом и ПАО «Сбербанк» были заключены договоры банковского счета.
Банк направил Истцу запрос о предоставлении информации в рамках Федерального закона № 115-ФЗ и одновременно ограничил распоряжение денежными средствами, находящимися на банковских счетах.
Подробнее: Иск к Сбербанку о...
Кредитный скоринг: как увеличить шанс получить кредит?

Современная банковская система давно вышла за рамки простого изучения справок о доходах и кредитной истории заемщика. В 2025 году кредитные организации используют сложные технологии искусственного интеллекта и анализа больших данных, чтобы составить максимально полный портрет потенциального клиента. Кредитный скоринг стал намного сложнее – банки и микрофинансовые организации теперь анализируют не только финансовые показатели, но и поведенческие характеристики, социальную активность и даже покупательские привычки.
О том, какую информацию собирают финансовые организации и как они ее используют, рассказывает кредитный юрист.
Подробнее: Кредитный скоринг: как...
Период охлаждения по кредиту: в каких случаях не применяется и как воспользоваться правом на отказ

С 1 сентября 2025 года в России вступили в силу новые правила кредитования, направленные на защиту граждан от мошеннических действий и необдуманных финансовых решений. Центральным элементом этих изменений стал так называемый период охлаждения – обязательная пауза между подписанием кредитного договора и фактическим получением денежных средств. Эта мера призвана дать заемщикам время для обдумывания своего решения и предотвратить случаи оформления кредитов под давлением злоумышленников. О том, что такое период охлаждения и можно ли от него отказаться, рассказывает кредитный юрист.
Подробнее: Период охлаждения по...
Самозапрет на кредиты: как установить и снять. Полная инструкция

Краткий ответ: самозапрет на кредиты — это бесплатная защитная отметка в кредитной истории, которая запрещает банкам и МФО заключать с гражданином новые договоры потребительского кредита или займа. Подать заявление можно через Госуслуги, а также через МФЦ. Запрет действует бессрочно, пока гражданин сам его не отменит. Установить лимит по сумме или выбрать срок «на 3 месяца» нельзя. Можно выбрать полный или частичный запрет: по видам кредиторов и способу оформления кредита.
Самозапрет на кредиты — это один из главных инструментов защиты от кредитного мошенничества. Он нужен, чтобы злоумышленники не смогли оформить на человека кредит, микрозаем, кредитную карту или овердрафт, если получили доступ к паспортным данным, телефону, СМС-кодам, Госуслугам или банковскому приложению.
Этот механизм полезен не только жертвам мошенников. Самозапрет помогает тем, кто хочет остановить рост долговой нагрузки, не брать микрозаймы «до зарплаты», защитить себя в период стресса, болезни, развода, потери работы или агрессивных предложений банков и МФО.
Как кредитный юрист с 15-летним опытом работы, я рекомендую воспринимать самозапрет не как «крайнюю меру», а как обычную финансовую защиту. Особенно если у человека уже были попытки мошеннических звонков, подозрительные заявки на кредиты, утечка персональных данных или высокая долговая нагрузка.
Подробнее: Самозапрет на кредиты: как...
Как списать долги, доставшиеся по наследству? Полная инструкция

Получение наследства часто ассоциируется с приятными ожиданиями – квартира, дом, земельный участок или другое имущество. Однако вместе с активами наследники могут столкнуться с «неожиданным подарком» – долгами умершего. Кредитные обязательства, неоплаченные налоги и даже коммунальные задолженности могут лечь на плечи родственников. Чтобы не попасть в неприятную ситуацию, важно заранее понимать, какие долги переходят по наследству, как их правильно оформить и можно ли их списать.
Подробнее: Как списать долги,...
Что делать, если банк пытается отобрать имущество второго супруга за долги?

Получение искового заявления от банка с подобными требованиями – это серьезный вызов, требующий хладнокровия и грамотных действий. Ваша главная задача – защитить интересы как заемщика, так и второго супруга, чье имущество находится под угрозой. Данный алгоритм основан на нормах Гражданского (ГК РФ), Семейного (СК РФ) и Гражданского процессуального (ГПК РФ) кодексов Российской Федерации.
Подробнее: Что делать, если банк...
Что делать, если домой пришли коллекторы или представители банка?

Краткий ответ: коллекторы и представители банка могут прийти домой к должнику, но только в рамках закона. Пускать их в квартиру вы не обязаны. Они не имеют права входить без согласия, описывать имущество, угрожать, давить психологически, звонить соседям, расклеивать объявления или выдавать себя за приставов. Личная встреча допускается не чаще одного раза в неделю и только в разрешенное время. При нарушениях нужно фиксировать визит на видео, требовать документы, подавать жалобу в ФССП, заявление в полицию и при необходимости иск о компенсации морального вреда.
Появление коллектора или представителя банка у двери квартиры — сильный стресс для должника и его семьи. Многие люди теряются, открывают дверь, начинают оправдываться, показывают документы, обсуждают доходы, впускают посторонних домой и даже позволяют осматривать имущество. Делать этого не нужно.
Коллектор — не судебный пристав, не сотрудник полиции и не представитель суда. Он не обладает властными полномочиями. Его задача — попытаться урегулировать вопрос с долгом, но только законными способами. Если взыскатель начинает угрожать, давить, стучать в дверь, кричать в подъезде, разговаривать с соседями или требовать пустить его в квартиру — это уже не «работа с задолженностью», а нарушение закона.
Как кредитный юрист с 15-летним опытом работы, я советую в такой ситуации действовать спокойно: не открывать дверь, включить запись, узнать данные визитера, проверить организацию, зафиксировать нарушения и не подписывать никаких документов без консультации юриста.
Подробнее: Что делать, если домой...
Кредитная история: где проверить и как исправить ошибки

Краткий ответ: кредитная история — это сведения о ваших кредитах, займах, кредитных картах, заявках, просрочках, банкротстве, самозапрете на кредиты и исполнении обязательств. Проверять её нужно через бюро кредитных историй. Если в истории есть ошибка, её можно оспорить через БКИ, банк, МФО или суд. Улучшить кредитную историю за один день невозможно, но можно исправить недостоверные сведения, закрыть просрочки, снизить долговую нагрузку и не брать новые займы без расчёта.
Если вам отказали в кредите, не спешите подавать новые заявки во все банки подряд или брать микрозайм «для улучшения истории». Сначала нужно понять, что именно видит банк: есть ли просрочки, закрыты ли старые кредиты, нет ли чужих займов, ошибок в персональных данных, мошеннических кредитов или некорректной информации после банкротства.
Как кредитный юрист с 15-летним опытом работы, я часто вижу одну и ту же ошибку: человек узнаёт об испорченной кредитной истории только после отказа банка. Хотя правильнее проверять её заранее — перед ипотекой, крупным кредитом, банкротством, после закрытия долгов, после спора с банком и особенно после мошеннических действий.
Подробнее: Кредитная история: где...
Что грозит коллекторам за неправомерные действия? Какая уголовная ответственность?

Краткий ответ: за угрозы, психологическое давление, распространение порочащих сведений, повреждение имущества и насилие при взыскании долга коллектору может грозить не только административный штраф, но и уголовная ответственность по статье 172.4 УК РФ. Максимальное наказание — до 10 лет лишения свободы и штраф до 5 млн рублей. Если вам угрожают, важно не спорить, а фиксировать доказательства: записи звонков, сообщения, скриншоты, детализацию, фото надписей и листовок, данные свидетелей.
Раньше незаконные действия коллекторов чаще всего заканчивались административным штрафом. Угрозы, звонки родственникам, психологическое давление, надписи в подъезде и распространение сведений о долге рассматривались как нарушение закона о взыскании задолженности. Но если не было реального насилия или повреждения имущества, добиться уголовного дела было сложно.
Сейчас ситуация изменилась. В Уголовный кодекс РФ введена специальная статья 172.4 — незаконное осуществление деятельности по возврату просроченной задолженности физических лиц. Эта статья прямо направлена против «жесткого взыскания», когда должника или его близких запугивают, угрожают насилием, обещают испортить имущество или распространяют ложные порочащие сведения.
Как кредитный юрист с 15-летним опытом работы, я советую должникам не пытаться «перекричать» коллектора. Гораздо эффективнее собрать доказательства, направить жалобу в ФССП, заявление в полицию и при необходимости обратиться в суд за компенсацией морального вреда.
Подробнее: Что грозит коллекторам за...
Кредитные каникулы для участников СВО и мобилизованных

Краткий ответ: участник СВО, мобилизованный, контрактник, доброволец, а также члены его семьи вправе получить кредитные каникулы по кредитам и займам, оформленным до мобилизации, начала участия в СВО или заключения контракта. Обратиться можно до 31 декабря 2026 года. Льготный период предоставляется на срок службы, контракта или участия в СВО плюс 180 дней. Если банк отказал, затягивает рассмотрение, начисляет штрафы или портит кредитную историю, нужно подавать претензию, жалобу в Банк России и при необходимости обращаться в суд.
Кредитные каникулы для участников СВО — это специальная мера защиты заемщиков, которые были мобилизованы, заключили контракт, стали добровольцами или участвуют в специальной военной операции по иному предусмотренному законом основанию. Смысл льготы простой: человек исполняет воинский долг, поэтому банк, МФО или другой кредитор не должны требовать от него обычных платежей, начислять штрафы, портить кредитную историю и взыскивать долг в прежнем порядке.
На практике, к сожалению, банки не всегда применяют закон правильно. Участники СВО и их семьи сталкиваются с отказами, требованиями лишних документов, продолжением взыскания, исполнительными надписями нотариуса, звонками коллекторов и ошибками в кредитной истории. Как судебный юрист с 15-летним опытом работы, я рекомендую оформлять кредитные каникулы письменно, сохранять доказательства обращения и не ограничиваться телефонным разговором с оператором банка.
Подробнее: Кредитные каникулы для...
Перевели деньги и просят вернуть: что делать?

Краткий ответ: если вам на карту неожиданно пришли деньги, а затем незнакомый человек просит вернуть их на другую карту, не переводите деньги самостоятельно. Это может быть ошибка, но может быть и мошенническая схема: вас используют как промежуточное звено для вывода чужих денег. Правильный порядок — обратиться в свой банк, сообщить о неизвестном поступлении, попросить оформить возврат через банк на исходный счет отправителя и сохранить все доказательства. Если на вас давят, угрожают или просят перевести деньги третьему лицу — обращайтесь в банк и полицию.
Обновлено: июнь 2026 года. Материал подготовлен с учетом ГК РФ, закона о национальной платежной системе, судебной практики Верховного Суда РФ и новых антифрод-правил Банка России.
Ситуация выглядит безобидно: вам на карту поступают деньги, а через несколько минут пишет или звонит человек и говорит: «Я ошибся, верните, пожалуйста». Иногда он просит вернуть на ту же карту. Но часто мошенники просят отправить деньги на другие реквизиты: на другую карту, номер телефона, счет «родственника», «менеджера», «магазина» или «курьера».
Именно в этот момент появляется риск. Если вы просто переведете деньги туда, куда просит незнакомец, то можете оказаться участником чужой схемы: деньги могли быть похищены у другого человека, получены от покупателя товара, которого не существует, или пройти через вашу карту как транзит. Потом настоящий потерпевший будет предъявлять претензии не мошеннику, а вам, потому что именно на вашу карту ушел платеж.
Как кредитный юрист с 15-летним опытом работы, я советую запомнить главное правило: чужие деньги нужно возвращать, но безопасным способом — через банк и желательно на исходный счет отправителя, а не на реквизиты, которые продиктовал незнакомый человек.
Подробнее: Перевели деньги и просят...
Жалоба в Центробанк на банк: образец, сроки и практика

Краткий ответ: жалобу в Банк России стоит подавать, если банк, МФО, страховая компания, ломбард, НПФ или иная финансовая организация нарушает закон, игнорирует обращение, навязывает услуги, незаконно списывает деньги, блокирует счет, портит кредитную историю, отказывает в возврате страховки или нарушает правила взыскания долга. Но Центробанк не взыскивает деньги в пользу клиента и не заменяет суд: он проверяет работу финансовой организации, может потребовать объяснения, принять меры надзорного реагирования и зафиксировать нарушение.
Жалоба в Центробанк — один из самых популярных способов пожаловаться на банк. Клиенты пишут в Банк России, когда банк не возвращает деньги, удерживает комиссии, навязывает страховку, блокирует счет, не отвечает на обращения, передает долг коллекторам, портит кредитную историю или отказывается разбираться в спорной операции.
Как судебный юрист с 15-летним опытом работы, я советую относиться к жалобе в Центробанк не как к «волшебной кнопке», а как к юридическому инструменту. Сама по себе жалоба не всегда вернет деньги. Но грамотно составленное обращение помогает зафиксировать нарушение, заставить банк дать официальный ответ, получить позицию регулятора и подготовить почву для претензии, финансового уполномоченного или суда.
Подробнее: Жалоба в Центробанк на банк:...
Жалоба на работу банка ВТБ - как и куда следует жаловаться?

Отсутствие понимания между гражданами и сотрудниками банков - не редкость. Высокая культура обслуживания и репутация надежной организации не исключает ошибки в работе и конфликты с клиентами. Обычно люди обращаются в администрацию через сайт, пишут жалобы или сами идут в главный офис. Если эти методы не принесли результата, стоит обратиться в надзорные органы.
Подробнее: Жалоба на работу банка ВТБ -...
Как правильно составить расписку: образцы и советы

Краткий ответ: расписка — это письменное доказательство передачи денег, имущества или исполнения обязательства. Для займа между гражданами письменная форма обязательна, если сумма больше 10 000 руб. В расписке нужно указать ФИО и паспортные данные сторон, сумму цифрами и прописью, факт получения денег, дату возврата, проценты, неустойку, место и дату составления, подпись заемщика. Лучше писать расписку от руки, а деньги передавать безналично с назначением платежа «заем по расписке».
Обновлено: июнь 2026 года. Материал подготовлен с учетом актуальных норм ГК РФ, судебной практики по взысканию долгов по расписке, оспариванию займа по безденежности, взысканию процентов, неустойки, судебных расходов и банкротству должника.
Расписка кажется простым документом: написал «получил деньги, обязуюсь вернуть» — и достаточно. Но в реальных судах именно из-за неправильной расписки люди теряют сотни тысяч и миллионы рублей. Должник заявляет, что деньги не получал, подпись не его, сумма была подарком, срок возврата не наступил, проценты не согласованы, а расписка написана под давлением.
Как кредитный юрист с 15-летним опытом работы, я регулярно вижу одну и ту же ошибку: люди дают деньги родственникам, друзьям, знакомым или партнерам «на доверии», а потом не могут доказать ни сам заем, ни условия возврата. Расписка не гарантирует стопроцентное взыскание денег, но значительно усиливает позицию кредитора в суде.
Подробнее: Как правильно составить...
Возврат страховки после погашения кредита досрочно

Возврат страховки по кредиту при досрочном погашении – один из самых частых вопросов заемщиков в 2026 году. Банки по-прежнему активно подключают страхование при оформлении кредита, однако при полном досрочном закрытии обязательств заемщик вправе вернуть часть страховой премии.
Юрист по кредитам подробно рассказывает: можно ли вернуть страховку после погашения кредита, какие сроки установлены законом, сколько денег возвращают и что делать при отказе.
Подробнее: Возврат страховки после...
Справка о задолженности по кредиту

В данной статье будут рассмотрены юридические аспекты получения справки при имеющейся задолженности по кредиту, проведены анализ получения справки в различных банках РФ и выработана оптимальная схема процедуры получения.
Подробнее: Справка о задолженности по...
Как признать кредитный договор недействительным

Кредитный договор – письменное соглашение, по которому кредитор выделяет денежные средства во временное пользование должнику под определенные цели или без таковых, а должник обязуется в установленные сроки возвратить тело кредита с процентами за пользование заемными денежными средствами. С учетом массовости и сложности такого экономического явления, государство определило ряд норм, которые определяют основные требования к виду и содержанию соглашения между участниками кредитных правоотношений. Нарушение этих норм влечет недействительность договора в целом или в части условий. Признать договор недействительным не простая задача. Нужно понять какая это будет сделка, оспоримая или ничтожная, а также стоит выяснить пропущены сроки исковой давности или нет.
Подробнее: Как признать кредитный...
Что делать, если банкомат съел деньги и не зачислил их на счет

Банкомат – технически сложное приспособление, которое состоит из многих технических узлов и соответствующего программного обеспечения. Через подобные терминалы допускается производить большое количество банковских операций без ожидания очереди в самом центре обслуживания клиентов банка. За счет распространённости банковских терминалов упростилась система взаимодействия кредитных учреждений и населения.
В тоже самое время происходит достаточное количество сбоев в работе банкоматов. Денежные средства могут не поступить на счет после внесения их через терминалы. Если банкомат съел ваши денежные средства и не зачислил их на счет, то в первую очередь стоит позвонить в банк. После этого нужно сделать другие действия из этой статьи. Каковы вероятные причины этого и как исправить ситуацию?
Подробнее: Что делать, если банкомат...
Что такое солидарное взыскание долгов, и в каком порядке оно производится?

Солидарным взысканием называется ситуация, когда за долги привлекаются к ответственности сразу несколько физических или юридических лиц. Кредиторы могут потребовать выплаты долгов у любого количества юридических или физических лиц. Однако сумма долга при любом решении кредитора будет записана на всех участниках договора. Долговые обязательства будут признаны недействительными только после того, как долг полностью погасят. Привлекают к выплате долга в случае солидарного взыскания в специально установленном порядке. Этот порядок отличается от порядка взыскания долга с одного физического или юридического лица.
Подробнее: Что такое солидарное...
Что делать, если перевел деньги по ошибке на другую карту

Краткий ответ: если вы ошибочно перевели деньги на чужую карту, нужно сразу обратиться в свой банк, попытаться остановить перевод, получить подтверждение операции и подать заявление о спорном переводе. Если деньги уже зачислены получателю, банк обычно не вправе сам списать их обратно без согласия получателя или судебного акта. В таком случае деньги взыскиваются через суд как неосновательное обогащение по ст. 1102 ГК РФ. Если перевод совершен мошенникам, дополнительно нужно обращаться в полицию и требовать от банка проверки по правилам 161-ФЗ.
Перевести деньги сейчас можно за несколько секунд: по номеру телефона, номеру карты, СБП, QR-коду или реквизитам счета. Именно из-за скорости переводов ошибки стали встречаться чаще: человек ошибся одной цифрой, выбрал не того получателя из списка, перевел деньги старому контакту, отправил платеж мошеннику или оплатил товар продавцу, который исчез.
Главная проблема в том, что после зачисления денег банк не может просто «отменить» операцию по просьбе отправителя. Деньги уже находятся на счете другого лица, а списание со счета возможно только по распоряжению владельца, по решению суда или в случаях, прямо предусмотренных законом. Поэтому важно действовать быстро и юридически грамотно.
Как кредитный юрист с 15-летним опытом работы, я советую не ограничиваться звонком на горячую линию банка. Нужно фиксировать каждое действие: дату перевода, номер операции, ответ банка, заявление, переписку, обращение в полицию, данные получателя и доказательства ошибки. Именно эти документы потом станут основой для претензии и иска.
Подробнее: Что делать, если перевел...
Как взыскать с банка комиссию за закрытие счета?

В августе 2001 года вступил в силу Федеральный закон, призванный противостоять не законному обороту денежных средств, финансированию деятельности террористических актов. Имея правильный вектор назначения, закон породил основание для незаконного обогащения банков, которые с удовольствием используют лазейки нормативного акта при наличии первой возможности. Взыскание комиссии за закрытие счета возможно через Арбитражные суды РФ. Суды расценивают действия банка как неосновательное обогащение. Наш арбитражный юрист имеет хороший опыт в подобных делах.
Подробнее: Как взыскать с банка...
Как мы смогли уменьшить задолженность по кредиту с 800 000 руб. до 300 000 руб.

Сейчас очень популярна стала среди россиян тема банкротства, но что делать если банкротиться нельзя по различным обстоятельствам, а банк уже обратился в суд и просит взыскать крупную сумму денег? Даже в этой ситуации не стоит унывать и посыпать голову пеплом. Расскажем, что можно сделать в этой и похожих ситуациях.
Подробнее: Как мы смогли уменьшить...
Возврат процентов по ипотеке: налоговый вычет

Краткий ответ: при покупке жилья в ипотеку можно вернуть НДФЛ не только с расходов на покупку квартиры, дома или комнаты, но и с фактически уплаченных процентов по ипотечному кредиту. Основной имущественный вычет ограничен расходами до 2 000 000 руб., а вычет по ипотечным процентам — расходами до 3 000 000 руб. По ставке НДФЛ 13% это до 260 000 руб. за покупку жилья и до 390 000 руб. за проценты. При более высокой ставке НДФЛ фактическая сумма возврата может быть больше, но не выше суммы реально уплаченного налога.
Многие заемщики называют эту льготу «возвратом процентной ставки по ипотеке», но юридически правильно говорить не о возврате ставки, а о возврате НДФЛ с уплаченных ипотечных процентов. Банк не возвращает процентную ставку, а государство позволяет уменьшить налоговую базу и вернуть ранее уплаченный налог на доходы физических лиц.
Если вы купили квартиру, дом, комнату, долю в жилье или земельный участок под жилой дом, а для покупки использовали ипотечный кредит, вы можете заявить два разных имущественных вычета: основной — по расходам на покупку жилья, и дополнительный — по процентам по ипотеке. Как кредитный юрист с 15-летним опытом работы, я советую проверять оба вычета: часто люди получают 260 000 руб. за покупку, но забывают про вычет по процентам.
Подробнее: Возврат процентов по...
Как выкупить свой долг у банка по договору цессии

Договор цессии – это соглашение сторон о переуступке права требования. То есть, один кредитор передает другому право требовать денежные средства с должника. Стоит отметить, что один из самых беспроблемных способов для кредитной организации избавится от проблемного должника. Выкупить долг у банка по договору цессии можно, но самое главное получить согласие банка, так как это права, а не обязанность банка. кроме того нужно найти цессионария, то есть того человека, кто будет покупать долг.
Подробнее: Как выкупить свой долг у...
Как общаться с коллекторами: права должника и жалобы

Краткий ответ: с коллекторами нужно общаться спокойно, коротко и только после проверки их полномочий. Коллекторы не вправе угрожать, давить психологически, звонить без ограничений, сообщать о долге на работу, соседям или родственникам без согласия. Если прошло 4 месяца с даты просрочки, должник вправе направить заявление об отказе от взаимодействия. При нарушениях нужно фиксировать звонки, делать скриншоты, сохранять сообщения и жаловаться в ФССП.
Коллекторы часто звонят в самый неприятный момент: утром перед работой, вечером, когда человек устал, или тогда, когда рядом находятся родственники. Их задача — вернуть долг. Задача должника — не сорваться, не наговорить лишнего и не позволить нарушать свои права.
Как судебный юрист с 15-летним опытом работы, я советую относиться к общению с коллекторами не как к эмоциональному спору, а как к сбору доказательств. Каждый звонок, сообщение, визит домой, разговор с родственниками или работодателем может стать доказательством нарушения закона. Главное — знать правила и действовать письменно.
Подробнее: Как общаться с коллекторами:...
Ипотечные каникулы: условия и заявление

Краткий ответ: ипотечные каникулы — это законное право заемщика временно не платить ипотеку или уменьшить платеж на срок до 6 месяцев. Они предоставляются по ст. 6.1-1 Закона № 353-ФЗ, если ипотека оформлена на единственное жилье, сумма кредита на момент выдачи не превышала 15 млн руб., заемщик попал в трудную жизненную ситуацию и ранее не использовал такие каникулы по этому кредиту. Банк не вправе отказать, если все условия соблюдены и документы представлены.
Обновлено: июнь 2026 года. Материал подготовлен с учетом актуальной редакции Закона № 353-ФЗ, разъяснений Банка России, практики споров с банками и дел о банкротстве граждан.
Ипотека обычно берется на много лет. За это время может измениться почти всё: работа, доход, здоровье, семейное положение, количество детей, расходы и жизненные обстоятельства. Поэтому закон предусматривает специальный механизм защиты заемщика — ипотечные каникулы.
В старых материалах ипотечные каникулы часто называют «новым законом 2019 года». Сейчас это уже не новинка, а постоянно действующий правовой инструмент. Важно не просто знать о нем, а правильно оформить требование: указать основание, срок, форму каникул и приложить нужные документы. Ошибка в заявлении может привести к отказу банка.
Как кредитный юрист с 15-летним опытом работы, я советую использовать ипотечные каникулы не тогда, когда уже начались суды и приставы, а сразу после возникновения трудной жизненной ситуации. Чем раньше заемщик действует письменно и по закону, тем выше шанс сохранить жилье, кредитную историю и контроль над долгом.
Подробнее: Ипотечные каникулы: условия...
Как взыскать моральный вред с коллекторов?

Коллекторы – это сотрудники компаний, которые специализируются на взыскании с населения долгов по кредитным обязанностям. Их действия ограничены специальными законами, призванные для защиты нематериальные права и интересы людей, которые не могут в силу обстоятельств выплатить деньги банку.
Подробнее: Как взыскать моральный вред...
Как оспорить договор цессии и признать его недействительным?

С развитием банковско-кредитной системы получили широкое распространение договоры цессии. Основные вопросы, связанные с ними, освящаются статьями гл. 24 ГК РФ. Если договор цессии оказывается невыгодным для одной из сторон участниц, она может попытаться его оспорить.
Подробнее: Как оспорить договор цессии...
Что делать если банк подал на вас в суд? Порядок действий и подготовка к суду

Когда заемщик оформляет банковский кредит, у него обычно отсутствуют сомнения в том, что он сможет его обслуживать и вовремя погасить. Если гражданин подписывает договор займа, он действует благонамеренно и четко осознает соответствующие риски. Однако в жизни случается всякое, и кредитные обязательства нередко становятся для должника неподъемным грузом.
Подробнее: Что делать если банк подал...
Как уменьшить размер платежа по кредиту?

Краткий ответ: уменьшить ежемесячный платеж по кредиту можно несколькими способами: оформить кредитные каникулы по закону, попросить банк о реструктуризации, увеличить срок кредита, объединить несколько долгов в один, рефинансировать кредит в другом банке, использовать страховку, оспорить незаконные комиссии и навязанные услуги либо рассмотреть банкротство. Главное — не скрываться от банка и не ждать суда: чем раньше подать заявление, тем выше шанс сохранить кредитную историю и снизить долговую нагрузку.
Обновлено: июнь 2026 года. Материал подготовлен с учетом Закона № 353-ФЗ, правил кредитных и ипотечных каникул, судебной практики по спорам с банками, а также практики банкротства физических лиц.
Ситуация, когда дата платежа приближается, а денег нет, знакома многим заемщикам. Потеря работы, болезнь, развод, снижение дохода, рождение ребенка, рост расходов, несколько кредитов одновременно — всё это может привести к тому, что прежний платеж становится неподъемным.
Ошибка заемщика — молчать, не брать трубку, надеяться, что «как-нибудь рассосется». Банк начислит проценты, неустойку, испортит кредитную историю, передаст долг коллекторам или подаст в суд. Поэтому правильная стратегия — заранее обратиться к кредитору и зафиксировать свою позицию письменно.
Как кредитный юрист с 15-летним опытом работы, я советую сначала определить, что именно вам нужно: временная пауза, постоянное снижение платежа, объединение кредитов, спор с банком или полное решение долговой проблемы через банкротство.
Подробнее: Как уменьшить размер платежа...
Как выкупить свой долг у банка или коллекторов?

Граждане, получая кредит в банке, чаще всего уверены, что все предусмотрели и благополучно его выплатят. Но иногда по непредвиденным обстоятельствам случаются просрочки по платежам. Тогда долг обрастает штрафами, пенями и ложится тяжелым грузом на бюджет. Многие загнанные в долги заемщики усиленно ищут, как улучшить положение и берут новые кредиты, еще больше усложняя этим свою жизнь. Платить становится нечем. В этом случае может поступить предложение из банка о выкупе своего долга через представителя.
Подробнее: Как выкупить свой долг у...
В каких случая банк может продать долг коллекторам?

Кризис, банковские долги, коллекторы... Эти унылые понятия стали спутниками современной жизни. По статистике число должников банков растет. Всё чаще кредитные ведомства переуступают невыплаченные обязательства клиентов коллекторским агентствам.
Подробнее: В каких случая банк может...
Срок давности по кредиту и кредитным договорам

Кредитный договор — это гражданский акт, который регламентирует получение одним лицом денежных средств от другого. В качестве кредитора выступает банк или другая финансовая организация, обладающая правом предоставлять деньги на возмездной основе, а получателем кредита может быть любое другое лицо — частное или юридическое.
Подробнее: Срок давности по кредиту и...
Как вернуть страховку по кредиту в Сбербанке?

Сотрудники Сбербанка предлагают каждому клиенту застраховать свой кредит при помощи подписания соответствующего договора. Банк сотрудничает более чем с тридцатью страховщиками, но в первую очередь они продвигают собственную дочернюю организацию под названием Сбербанк Страхование. Заемщик имеет право воспользоваться услугами сторонней компании.
Подробнее: Как вернуть страховку по...
Как вернуть страховку по кредиту в Почта банке?

ПАО «Почта банк» - универсальная финансовая компания, созданная группой ВТБ совместно с Почтой России. Банк оказывает широкий спектр услуг населению, в том числе и по предоставлению различных кредитных продуктов.При оформлении договора кредитования с физическим лицом, сотрудники Почта банка часто настаивают на подключении услуги страхования. Клиенты не всегда рады такому повороту, но подписывают необходимые документы. Почему это происходит, и можно ли вернуть страховку в Почта банк будет рассказано ниже.
Подробнее: Как вернуть страховку по...
Как вернуть страховку по кредиту в ВТБ?

Редкий случай, когда банк продаёт кредит без дополнительной «нагрузки». Речь идёт о страховках. Как правило, заёмщик обнаруживает, что должен платить больше, когда уже оформляет кредит. Банки работают в одной связке со страховыми компаниями. Им выгодно навязывать клиенту лишнюю платную услугу.
Подробнее: Как вернуть страховку по...
Существенные условия кредитного договора

Кредитный договор - это соглашение, по которому одна сторона – кредитная организация – передаёт другой стороне в определённом соглашением размере и условиях вернуть полученную ссуду и заплатить проценты за неё.
Для кредитного договора необходимо заключение его в письменной форме, нарушение этого условия влечёт за собой признание такой сделки недействительной, и, как следствие, – ничтожной.
Подробнее: Существенные условия...
Как уменьшить платеж по кредиту при потере дохода

Краткий ответ: если доход снизился и платить кредит стало тяжело, не нужно ждать просрочек. Законные варианты: кредитные каникулы, ипотечные каникулы, реструктуризация, рефинансирование, объединение долгов, возврат навязанных услуг, снижение неустойки в суде или банкротство. Главное — обратиться в банк письменно, подтвердить потерю дохода документами и не доводить ситуацию до судебного приказа и приставов.
Потеря работы, снижение зарплаты, болезнь, рождение ребенка, развод, рост обязательных расходов — все это может привести к ситуации, когда прежний платеж по кредиту становится непосильным. Ошибка многих заемщиков в том, что они начинают молчать, пропускать звонки банка и ждать, что проблема решится сама. На практике это почти всегда приводит к просрочкам, штрафам, ухудшению кредитной истории и судебному взысканию.
Как судебный юрист с 15-летним опытом работы, я рекомендую действовать иначе: сначала оценить, есть ли право на законные кредитные каникулы, затем письменно обратиться в банк, проверить договор, расчет задолженности, страховки и комиссии. Если платеж уже объективно невозможен, нужно не брать новые займы, а рассматривать защиту в суде или банкротство.
Подробнее: Как уменьшить платеж по...
Вправе ли банк выселить из квартиры ипотечных должников?

В Российских регионах стартовала кампания, по которой граждане имеющие задолженность перед банком по ипотеке выселяются из квартир, которые ими были приобретены по программе "Доступное жилье".
Данный проект грозит множеству семей бедствием. Вполне очевидно, что заёмщики плохо рассчитали свои возможности, приведшие к просрочке. Квартиры предоставленные в качестве обеспечения по залогу теперь могут изыматься и выставляться на аукционах. Что же до должников – то они выселяются без всякого предоставления жилой площади.
Подробнее: Вправе ли банк выселить из...
Отказ от страховки после получения кредита в 2026 году

Отказ от страховки по кредиту – законное право заемщика. Однако вернуть деньги можно не всегда. В 2026 году действует 30-дневный период охлаждения, но существуют исключения, о которых банки и страховые компании часто не рассказывают.
Юрист по кредитным спорам рассказывает, можно ли отказаться от страховки по кредиту; как вернуть страховку после получения кредита; когда возврат невозможен и другие нюансы.
Подробнее: Отказ от страховки после...
Как правильно выбрать ипотечный банк: советы юриста

Краткий ответ: выбирать ипотечный банк нужно не только по низкой ставке. Важно проверить полную стоимость кредита, первоначальный взнос, страховки, условия досрочного погашения, штрафы, порядок изменения ставки, требования к объекту недвижимости, риск отказа в сделке и последствия просрочки. Самая дешевая на вид ипотека может оказаться дорогой из-за комиссий, страховок, завышенной цены квартиры или опасных условий договора.
Ипотека — это не просто кредит. Для большинства семей это самое крупное финансовое обязательство в жизни. Ошибка при выборе банка может стоить сотни тысяч или даже миллионы рублей: из-за завышенной полной стоимости кредита, навязанной страховки, неудобного графика платежей, риска потери льготной ставки или проблем с объектом недвижимости.
Как судебный юрист с 15-летним опытом работы, я часто вижу одну и ту же ошибку: заемщик смотрит только на рекламную ставку и не читает индивидуальные условия договора. В итоге ставка «от 6%» оказывается доступна не всем, низкий платеж достигается за счет дорогой страховки, а квартира от застройщика стоит дороже, чем аналогичная квартира без специальной ипотечной программы.
Подробнее: Как правильно выбрать...
Банк повысил ставку по кредиту: законно ли это и что делать

Краткий ответ: банк не вправе просто так повысить процентную ставку по уже выданному кредиту физического лица. Рост ключевой ставки, изменение экономической ситуации или желание банка заработать больше не являются основанием для одностороннего ухудшения условий договора. Повышение возможно только в случаях, прямо предусмотренных законом и договором: например, при законно согласованной переменной ставке или при нарушении заемщиком обязанности по страхованию более 30 дней, если такое условие было указано в кредитном договоре.
Высокая ключевая ставка и нестабильная экономическая ситуация часто вызывают у заемщиков тревогу: может ли банк взять и поднять процент по уже оформленному кредиту? Особенно неприятно, когда в приложении внезапно появляется новый график платежей, ежемесячный платеж становится больше, а банк объясняет это «изменением условий», «отказом от страховки», «новыми тарифами» или «правом банка изменить ставку».
На практике ответ зависит от договора и причины повышения. В большинстве случаев по обычному потребительскому кредиту с фиксированной ставкой банк не вправе в одностороннем порядке ухудшать положение заемщика. Но есть ситуации, когда повышение может быть законным: например, если заемщик отказался от обязательного страхования, если договор изначально был с переменной ставкой или если льготная ставка действовала только при выполнении определенных условий.
Подробнее: Банк повысил ставку по...
Когда банк вправе потребовать досрочно погасить кредит

Краткий ответ: банк не может потребовать досрочно погасить кредит просто потому, что заемщик ему «не нравится» или у заемщика ухудшилось материальное положение. Для досрочного взыскания нужны законные основания: длительная просрочка, нарушение условий залога или страхования, нецелевое использование кредита, утрата обеспечения, смерть заемщика с особенностями начисления санкций, либо иные нарушения, прямо предусмотренные законом и договором. По потребительскому кредиту обычно ключевое основание — просрочка более 60 календарных дней в течение последних 180 дней.
Получить требование банка о досрочном погашении кредита неприятно. Заемщик рассчитывал платить по графику несколько лет, а банк внезапно требует вернуть всю оставшуюся сумму долга, проценты, пени и штрафы в короткий срок. Часто такое требование становится первым шагом к судебному приказу, иску, исполнительному производству и аресту счетов.
Но важно понимать: требование банка о досрочном возврате кредита не всегда законно. Само по себе ухудшение финансового положения заемщика, увольнение, болезнь или снижение дохода еще не дают банку автоматического права потребовать всю сумму сразу. Банк должен доказать конкретное нарушение договора и соблюдение процедуры уведомления заемщика.
Подробнее: Когда банк вправе...
Микрозаймы без кредитной истории: плюсы, минусы и риски

Краткий ответ: микрозайм можно получить быстрее банковского кредита, иногда даже при плохой или пустой кредитной истории. Но у микрозаймов есть серьезные минусы: высокая ставка, риск быстрого роста долга, штрафы, передача долга коллекторам и ухудшение кредитной истории. Перед оформлением нужно проверить МФО в реестре Банка России, полную стоимость займа, предельную переплату и условия договора.
Микрозаймы часто воспринимаются как простой способ быстро получить деньги до зарплаты. Не нужно долго собирать документы, ждать решения банка, подтверждать высокий доход или объяснять цель займа. Достаточно паспорта, телефона, банковской карты и заявки на сайте или в офисе микрофинансовой организации.
Но именно простота микрозаймов делает их опасными. Заемщик берет небольшую сумму на короткий срок, а при просрочке долг быстро растет. Поэтому микрозайм может быть полезным инструментом только тогда, когда человек заранее понимает, сколько вернет, когда вернет и что будет при просрочке.
Подробнее: Микрозаймы без кредитной...
Можно ли не платить кредит, если у банка отозвали лицензию

Краткий ответ: если у банка отозвали лицензию, кредит платить все равно нужно. Отзыв лицензии не прекращает кредитный договор и не списывает долг. Заемщику важно уточнить актуальные реквизиты у временной администрации, конкурсного управляющего или на сайте АСВ, сохранить все платежные документы и не допустить просрочки.
Когда заемщик узнает, что у банка отозвали лицензию, возникает понятный вопрос: нужно ли дальше платить кредит? Многие ошибочно думают, что если банк больше не работает, то и долг «сгорел». На самом деле это опасное заблуждение.
Отзыв лицензии означает, что банк утратил право осуществлять банковские операции, но это не означает прекращение всех ранее заключенных кредитных договоров. Кредиты, выданные банком, остаются его активами. В дальнейшем права требования могут перейти к конкурсному управляющему, ликвидатору, другому банку, агентству или новому кредитору по договору уступки.
Подробнее: Можно ли не платить кредит,...
Как расторгнуть кредитный договор с банком: способы и риски

Краткий ответ: расторгнуть кредитный договор с банком можно по соглашению сторон, через суд при существенном нарушении договора банком, при полном досрочном погашении кредита или в рамках банкротства гражданина. Но важно понимать: само по себе расторжение договора обычно не списывает долг. Если деньги получены, их придется вернуть, если только долг не будет списан в процедуре банкротства или договор не будет признан недействительным.
Многие заемщики считают, что если стало нечем платить кредит, можно обратиться в суд, расторгнуть кредитный договор и тем самым прекратить долг перед банком. На практике все сложнее. Суд не расторгает кредитный договор только потому, что у заемщика снизился доход, появились просрочки или ухудшилось финансовое положение.
Кредитный договор — это обязательство: банк предоставил деньги, а заемщик обязан вернуть сумму кредита, проценты и иные платежи, предусмотренные законом и договором. Поэтому главная задача заемщика — не просто «расторгнуть договор», а выбрать правильный способ защиты: досрочное погашение, реструктуризация, спор с банком, уменьшение неустойки, признание отдельных условий незаконными или банкротство.
Подробнее: Как расторгнуть кредитный...
Мошенники оформили кредит: как не платить чужой долг

Краткий ответ: если мошенники оформили кредит на ваше имя, не платите долг автоматически. Нужно срочно обратиться в банк с претензией, подать заявление в полицию, запросить документы по кредиту, заблокировать доступы, проверить кредитную историю и при отказе банка обратиться в суд с иском о признании кредитного договора незаключенным или недействительным.
Ситуация, когда человек внезапно узнает о кредите, который он не оформлял, уже не редкость. Мошенники получают доступ к телефону, личному кабинету банка, Госуслугам, используют персональные данные, поддельные документы или оформляют заем дистанционно через СМС-код.
Самая большая ошибка — начать платить чужой кредит «чтобы не было просрочки». Такой платеж банк может использовать как аргумент, что вы признавали долг. Правильная тактика другая: зафиксировать мошенничество, оспорить договор, потребовать от банка прекратить взыскание и удалить сведения из кредитной истории.
Подробнее: Мошенники оформили кредит:...
Досрочное погашение кредита: справка, расчет и ошибки

Краткий ответ: заемщик вправе досрочно погасить кредит полностью или частично. Перед оплатой нужно подать заявление в банк, уточнить точную сумму задолженности, проверить дату списания, получить новый график платежей или справку о полном погашении кредита. Иначе даже недоплата в несколько рублей может привести к просрочке.
Досрочное погашение кредита кажется простой процедурой: внес деньги — и кредит закрыт. Но на практике именно здесь часто возникают споры с банками. Заемщик переводит сумму, считает кредит закрытым, а позже узнает, что осталась задолженность, начислены проценты, появилась просрочка или испортилась кредитная история.
Чтобы этого не произошло, важно правильно оформить досрочное погашение: подать заявление, уточнить точную сумму долга, дождаться списания, получить справку об отсутствии задолженности и проверить закрытие кредита в кредитной истории.
Подробнее: Досрочное погашение кредита:...
Банк звонит и навязывает кредит: как прекратить звонки

Краткий ответ: если банк звонит и навязывает кредит, можно потребовать прекратить рекламные звонки, отозвать согласие на обработку персональных данных, направить претензию в банк, пожаловаться в ФАС, Роскомнадзор и Банк России, а при нарушении прав взыскать компенсацию морального вреда через суд.
Банки часто звонят клиентам и бывшим клиентам с предложениями оформить кредит, кредитную карту, карту рассрочки или рефинансирование. Иногда такие звонки поступают человеку, который вообще не является клиентом банка и не давал согласия на рекламу.
В такой ситуации важно не спорить с оператором по телефону, а зафиксировать звонки, направить письменную претензию и потребовать прекратить обработку персональных данных. Если банк продолжит звонить, это может стать основанием для жалобы и судебного иска.
Подробнее: Банк звонит и навязывает...
Кредит на малый бизнес с нуля: условия, риски и документы

Краткий ответ: получить кредит на малый бизнес с нуля можно, если подготовить бизнес-план, подтвердить источник дохода, показать банку финансовую модель, предложить обеспечение или поручительство и проверить условия льготных программ для МСП. Перед подписанием договора важно оценить полную стоимость кредита, залог, поручительство и личные риски предпринимателя.
Для начинающего предпринимателя кредит часто кажется самым быстрым способом запустить бизнес: арендовать помещение, купить оборудование, закупить товар, оплатить рекламу и нанять первых сотрудников. Но банк смотрит на такую заявку не глазами предпринимателя, а глазами кредитора: сможет ли бизнес вернуть деньги, есть ли понятная финансовая модель, кто будет отвечать по долгам и какое имущество можно взыскать при просрочке.
Поэтому кредит на малый бизнес с нуля — это не просто заявка в банк. Это подготовка документов, расчет рисков, проверка договора и понимание последствий. Особенно важно помнить: если предприниматель берет кредит как физическое лицо, поручитель или ИП, при неудаче бизнеса отвечать по долгам он может личным имуществом.
Подробнее: Кредит на малый бизнес с...
Как правильно выбрать банк для кредита: ставка, ПСК и риски
Краткий ответ: При выборе банка для кредита сравнивайте не только процентную ставку, но и полную стоимость кредита (ПСК), условия страховки, досрочного погашения, размер переплаты и требования к заемщику. Низкая ставка в рекламе не всегда означает самый выгодный кредит.
Выбор банка для получения кредита — это не просто поиск самой низкой процентной ставки. Важно оценить полную стоимость кредита, условия досрочного погашения, страховку, комиссии, штрафы, требования к заемщику и последствия просрочки.
Нередко заемщик выбирает банк по рекламе, а уже после подписания договора узнает о дополнительных услугах, платной страховке, высокой переплате или сложностях при досрочном погашении. Чтобы не оказаться в такой ситуации, перед подачей заявки нужно сравнивать не только ставку, но и все реальные расходы по кредиту.
Подробнее: Как правильно выбрать банк...
Стоит ли менять банк при снижении ставок: выгода и риски
Краткий ответ: менять банк ради более низкой ставки стоит только после расчета полной выгоды. Нужно сравнить не только новый процент, но и полную стоимость кредита, комиссии, страховку, расходы на рефинансирование, риск потери льготной ставки и последствия просрочки.
Когда банки снижают процентные ставки, у заемщика возникает логичный вопрос: стоит ли переходить в другой банк, оформлять рефинансирование или лучше остаться в своем банке и попытаться договориться об изменении условий?
На первый взгляд кажется, что ответ очевиден: если другой банк предлагает меньшую ставку, нужно срочно переходить. Но на практике низкая ставка в рекламе не всегда означает реальную экономию. Иногда заемщик получает новую страховку, комиссии, платные услуги, расходы на оценку имущества, переоформление залога и в итоге экономия оказывается минимальной либо вообще исчезает.
Подробнее: Стоит ли менять банк при...
Как банк выдает кредиты. Условия получения кредита

Получение кредита кажется простой процедурой: подал заявку, указал доход, дождался одобрения и получил деньги. На практике банк проверяет заемщика намного глубже. Для кредитора важно не только желание клиента взять деньги, но и реальная возможность вернуть долг с процентами.
Сегодня банки оценивают кредитную историю, доходы, долговую нагрузку, наличие просрочек, исполнительных производств, семейное положение, имущество, поручителей и даже частоту подачи заявок. Кроме того, законодательство о потребительском кредитовании регулярно меняется: появляются новые ограничения, самозапреты на кредиты и дополнительные правила защиты заемщиков.
Подробнее: Как банк выдает кредиты....
Как получить кредит с плохой кредитной историей: законные способы и судебная практика

Получить кредит с плохой кредитной историей сложно, но не всегда невозможно. Важно понять, почему банк отказывает: из-за реальных просрочек, высокой долговой нагрузки, ошибок в кредитной истории, мошеннического кредита или недостоверных сведений, переданных банком в бюро кредитных историй.
В этой статье разберем, что считается плохой кредитной историей, как ее проверить, можно ли исправить ошибки, какие законы защищают заемщика и что показывает судебная практика по спорам с банками и бюро кредитных историй. Далее вам расскажет об этом кредитный юрист.
Подробнее: Как получить кредит с плохой...
Банковский кредит или займ в кредитном кооперативе: отличия, риски, законы и судебная практика

Банковский кредит или займ в кредитном потребительском кооперативе — что безопаснее для заемщика? Этот вопрос часто возникает у граждан, которым срочно нужны деньги, но банк отказал в кредите или предложил невыгодные условия.
На первый взгляд банковский кредит и займ в кредитном кооперативе похожи: гражданин получает деньги и обязуется вернуть их с процентами. Но с юридической точки зрения это разные финансовые инструменты, с разным регулированием, рисками и последствиями. Подробно об этом вам расскажет кредитный юрист.
Подробнее: Банковский кредит или займ в...
Кредит под залог автомобиля: риски, права заемщика и что будет с машиной при банкротстве

Кредит под залог автомобиля — это способ получить деньги под обеспечение транспортным средством. На первый взгляд такой вариант кажется удобным: автомобиль остается у заемщика, им можно пользоваться, а банк или микрофинансовая организация выдает деньги быстрее и охотнее.
Однако залог автомобиля — это не простая формальность. Если заемщик перестает платить, кредитор получает право обратить взыскание на машину и реализовать ее в счет погашения долга. Далее вам расскажет юрист по кредитным спорам.
Подробнее: Кредит под залог автомобиля:...
Поручительство и его виды
Поручительство — это не простая формальность и не «подпись для банка». Подписывая договор поручительства, человек фактически принимает на себя риск выплаты чужого кредита, займа или иного долга.
На практике поручителями часто становятся супруги, родственники, друзья или партнеры по бизнесу. В момент подписания договора кажется, что заемщик будет платить исправно, а поручительство нужно только «для одобрения кредита». Но если основной должник перестает платить, банк или иной кредитор вправе предъявить требования уже к поручителю. Подробно вам расскажет кредитный юрист.
Подробнее: Поручительство и его виды
Виды комиссий по кредиту. Замаскированные ловушки кредитного договора

Оформляя кредит, заемщик ориентируется на процентную ставку. Однако реальная переплата часто оказывается значительно выше. Причина – скрытые комиссии по кредиту, навязанные услуги банка и дополнительные платежи, которые не всегда очевидны при подписании договора. В 2026 году проблема незаконных комиссий банка остается актуальной.
Юрист по кредитным спорам рассказывает, какие схемы используют банки, как проверить договор и как вернуть деньги.
Подробнее: Виды комиссий по кредиту....
На что обратить внимание при заключении кредитного договора?

В 2026 году оформить кредит стало проще, чем когда-либо: подать заявку можно онлайн, решение принимается за несколько минут. Но вместе с удобством выросли и риски – из-за высокой ключевой ставки и общей экономической ситуации банки выдают кредиты под 20-28% годовых и выше.
Подробнее: На что обратить внимание при...


