«Уральский центр по защите прав граждан» оказывает юридические услуги жителям Екатеринбурга и Свердловской области, а также организациям и индивидуальным предпринимателям. Мы изучаем документы, оцениваем перспективы и риски, готовим правовую позицию и представляем интересы клиентов в судах.
Юридическая консультация по гражданским, финансовым, трудовым, семейным и предпринимательским вопросам.
Подготовка претензий, исков, возражений, жалоб и договоров.
Ведение дел в судах общей юрисдикции и арбитражных судах.
Очная консультация в офисе — 2 000 рублей. Кратко уточнить тему обращения по телефону без изучения документов можно бесплатно.
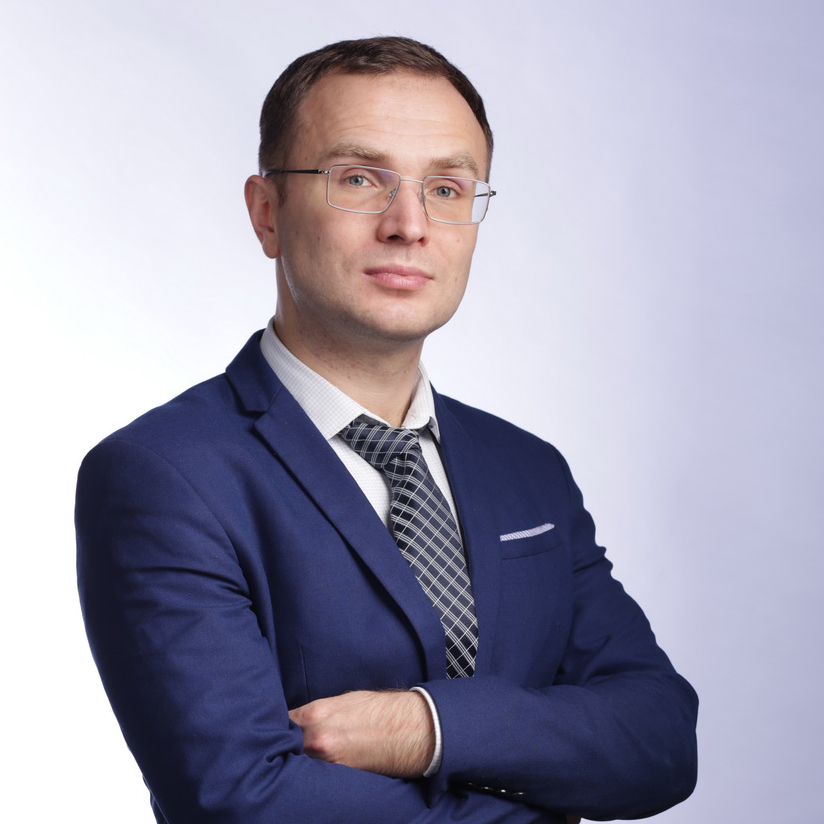
Наша компания состоит из квалифицированных юристов, имеющих большой опыт в различных областях. Ведущий юрисконсульт – Анкудинов Владислав Леонидович, выпускник Уральской государственной юридической академии. Его многолетняя успешная судебная практика представлена по ссылке ниже.
"Оказание юридических услуг ─ сфера непростая. Зачастую исход дела зависит от разного прочтения закона. Конечно, пользуясь образцами документов, представленных в суде, вы можете попытаться решить свой вопрос самостоятельно, но гарантию вам никто не даст. Опять же, обращаясь к услугам разрекламированных юристов или адвокатов, вы можете столкнуться с мошенниками, которые пользуясь тем, что их клиенты могут не знать всех тонкостей и нюансов, зарабатывают на них баснословные гонорары. А новички и сами могут этих тонкостей не знать. Не стоит гнаться за раскрученными именами и регалиями, так же как и в попытках сэкономить руководствоваться сугубо ценой договора. В конечном счете это обходится дороже. Но решать, кому довериться, только вам." Анкудинов Владислав Леонидович, ведущий юрист
Анкудинов Владислав Леонидович рассказывает о себе
Краткий ответ: если вам нужен юрист в Екатеринбурге, в «Урал-Право» можно получить консультацию, заказать подготовку документов или поручить ведение дела в суде. До заключения договора мы сообщаем, какой юрист будет заниматься вопросом, какие варианты решения существуют, какие риски необходимо учитывать и как формируется стоимость работы.
Основные юридические услуги
Мы оказываем юридическую помощь гражданам, индивидуальным предпринимателям и организациям. По основным направлениям на сайте размещены отдельные страницы с описанием услуг, стоимостью, примерами судебной практики и ответами на частые вопросы.
Главная задача Уральского центра по защите прав граждан — восстановление и защита нарушенных прав законными способами. Мы не обещаем заранее конкретный исход судебного дела: результат зависит от обстоятельств, доказательств, позиции другой стороны и оценки суда. Наша задача — честно оценить перспективу, предложить обоснованный план действий и качественно выполнить согласованную работу.
Конкретный юрист До заключения договора вы знаете, кто будет вести дело.
Оценка рисков Обсуждаем не только сильные стороны, но и возможные проблемы.
Письменный договор Объём работы и стоимость согласуются до её начала.
Реальная практика На сайте публикуются обезличенные документы и разборы дел.
Наша команда
«Урал-Право» — небольшая юридическая команда. Обращения распределяются с учётом специализации и характера вопроса. Клиент заранее знает, кто будет проводить консультацию и вести дело.
Анкудинов Владислав Леонидович
Руководитель и ведущий судебный юрист.
Выпускник Уральской государственной юридической академии. Опыт работы в области права с 2014 года. Лично ведёт дела по банкротству граждан, спорам с банками и приставами, защите прав потребителей, недвижимости, затоплению помещений и другим судебным направлениям своей практики.
Ивановский Антон Викторович
Юрист по гражданскому и корпоративному праву.
В 2011 году окончил Институт прокуратуры Уральской государственной юридической академии. Имеет опыт представительства в судах общей юрисдикции и арбитраже, юридической защиты и правового сопровождения малого и среднего бизнеса. Автор публикаций по вопросам гражданского права и защиты интересов предпринимателей.
Базовая стоимость наиболее востребованных услуг. Точная цена зависит от сложности, объёма документов и стадии дела.
Юридическая услуга
Стоимость
Консультация по телефону
бесплатно
Очная консультация в офисе
2 000 руб.
Письменная консультация с анализом документов
5 000 руб.
Составление претензии
5 000 руб.
Составление договора
10 000 руб.
Исковое заявление по гражданскому делу
10 000 руб.
Исковое заявление по арбитражному спору
15 000 руб.
Участие в одном судебном заседании
10 000 руб.
Полное ведение дела
Защита прав потребителей
от 25 000 руб.
Спор по долевому строительству
от 40 000 руб.
Трудовой спор
от 40 000 руб.
Арбитражный спор
от 25 000 руб.
Банкротство физических лиц
Банкротство физического лица
Возможна рассрочка по 10 000 руб. в месяц. Для несложных дел с небольшой суммой долга цена может составить 130 000–140 000 руб.
150 000 руб. по 10 000 руб. в месяц
Банкротство с сохранением ипотечного жилья
200 000 руб.
В стоимость банкротства включены все необходимые расходы по процедуре. Дополнительная оплата сверх согласованной суммы не требуется, если в ходе дела не возникает работ, которые изначально не входили в согласованный объём услуг.
Важно: указанная стоимость является ориентировочной и не считается публичной офертой. До заключения договора юрист изучает обстоятельства дела, объём документов и необходимый перечень работ. Итоговая стоимость согласовывается с клиентом заранее и указывается в договоре.
На сайте размещены примеры реальных дел: судебные акты, процессуальные документы и подробные разборы правовых позиций. Персональные данные клиентов в публикациях скрываются. Практика помогает понять, с какими вопросами мы работаем и как выстраиваем защиту.
Вы описываете ситуацию по телефону, через форму на сайте или на очной встрече.
Юрист изучает основные обстоятельства и сообщает, какие документы необходимы.
Определяем подходящий формат помощи: консультация, подготовка документа либо полное ведение дела.
Согласовываем исполнителя, объём работы, стоимость и заключаем договор.
Юрист выполняет работу и информирует клиента о существенных этапах и полученных документах.
Отзывы клиентов
При выборе юридической компании важно оценивать не только рекламу, но и содержание отзывов, реальные документы и опыт работы по похожим делам. Отзывы о работе наших юристов размещены на сайте и независимых площадках.
Сколько стоит консультация юриста в Екатеринбурге?
Очная консультация в офисе стоит 2 000 рублей. Кратко уточнить тему обращения по телефону без изучения документов можно бесплатно. Стоимость письменного анализа, подготовки документов или ведения дела определяется после оценки объёма работы.
Кто именно будет вести моё дело?
До заключения договора мы сообщаем, какой юрист будет заниматься вопросом. Обращения распределяются с учётом специализации: часть судебных направлений лично ведёт Владислав Анкудинов, гражданские, корпоративные и бизнес-вопросы также ведёт Антон Ивановский.
Можно ли получить юридическую консультацию по телефону?
По телефону можно кратко описать ситуацию, уточнить, занимаемся ли мы таким вопросом, и согласовать дальнейший формат. Для подробной правовой оценки обычно требуется очная либо письменная консультация с изучением документов.
Какие документы нужно подготовить к консультации?
Подготовьте договоры, претензии, судебные акты, переписку, квитанции и другие документы, относящиеся к спору. Если вы не уверены, что именно необходимо, сначала кратко опишите ситуацию — юрист сообщит перечень.
Можно ли заранее гарантировать положительный результат?
Нет. Ни один добросовестный юрист не может гарантировать решение суда. До начала работы мы оцениваем перспективы и риски, объясняем возможные варианты развития дела и предлагаем обоснованный способ защиты.
Оказываете ли вы юридические услуги организациям и предпринимателям?
Да. Мы консультируем бизнес, готовим и анализируем договоры, ведём претензионную работу, взыскиваем задолженность и представляем интересы организаций и предпринимателей в арбитражных судах.
Записаться на консультацию юриста
Опишите вашу ситуацию и приложите основные документы либо запишитесь на встречу в офисе.
Юрист по возврату страховки и дополнительных услуг по кредиту
Поможем вернуть деньги за страховку или дополнительную услугу, оформленную вместе с кредитом: в период охлаждения, при досрочном погашении, после отказа банка, страховой компании или поставщика услуги. Бесплатная консультация юриста по телефону.
- 12 лет судебной практики
- Работаем по договору
- Прозрачные цены
- Возможна дистанционная работа
«Заемщики нередко полагают, что вернуть можно только классическую страховку и только сразу после оформления кредита. На практике отдельно необходимо проверять страховой полис, заявление на присоединение к программе страхования, сервисные пакеты, сертификаты и иные дополнительные услуги. Перспектива возврата зависит от даты договора, содержания документов, срока обращения и того, какие услуги фактически были оказаны».
– Анкудинов Владислав Леонидович, ведущий юрист
Краткий ответ: страховку или дополнительную услугу, приобретенную вместе с кредитом, во многих случаях можно вернуть. Самый простой вариант – подать заявление в течение установленного законом периода отказа. Если срок пропущен, кредит погашен досрочно либо банк или страховая отказали, необходимо изучить договоры и определить специальное основание для возврата. Универсального правила «вернуть можно всегда» нет, поэтому сначала проводится анализ документов.
Опишите вашу ситуацию в форме ниже, и мы подскажем наиболее выгодный порядок действий: заявление, претензия, обращение к финансовому уполномоченному или иск в суд.
Когда можно вернуть страховку по кредиту
Существует несколько законных оснований для возврата страховки. Возможность зависит от даты оформления, срока обращения, условий кредитного и страхового договоров, наличия страхового случая, способа оформления страховки и действий банка или страховой компании.
Возврат страховки в период охлаждения
Самый простой и быстрый способ вернуть страховку по кредиту – своевременно отказаться от нее.
Для страховки или иной дополнительной услуги, приобретенной вместе с потребительским кредитом, период отказа, как правило, составляет 30 календарных дней. При индивидуальном страховании заявление обычно направляется страховщику, а при присоединении к коллективной программе – банку.
При отсутствии страхового случая денежные средства должны быть возвращены в установленный законом срок. Конкретный размер возврата зависит от вида договора и от того, началось ли оказание услуги.
Ориентировочный срок: от 7 рабочих дней после получения надлежащего заявления.
Возврат после окончания периода охлаждения
Пропуск первоначального срока не всегда означает, что деньги вернуть невозможно.
После окончания периода охлаждения необходимо искать отдельное правовое основание. Оно может быть связано с отсутствием надлежащего согласия, недостоверной или неполной информацией, фактическим неоказанием услуги, нарушением порядка подключения услуги, условиями самого договора или досрочным прекращением обеспечиваемого кредитного обязательства.
Банки, страховые компании и поставщики сервисов часто ссылаются только на истечение срока. Такой отказ необходимо оценивать вместе с договором и доказательствами, а не изолированно.
Ориентировочный срок спора: от одного месяца, при обращении в суд – дольше.
Возврат страховки при досрочном погашении кредита
При полном досрочном погашении кредита в ряде случаев можно вернуть часть страховой премии за неиспользованный период.
Такое право возникает не по каждому полису автоматически. Необходимо проверить, заключен ли договор страхования в целях обеспечения обязательств по кредиту, прекратился ли соответствующий страховой риск и отсутствовали ли события с признаками страхового случая.
На практике страховые компании могут отказывать в возврате, занижать сумму или утверждать, что договор страхования не связан с кредитом. Эти доводы проверяются по кредитному договору, полису, правилам страхования и расчету процентной ставки.
Возврат после полного погашения или закрытия кредита
Само по себе закрытие кредита не гарантирует возврат, но и не исключает его.
Если кредит погашен по графику, необходимо проверить условия страхования и момент прекращения риска. При досрочном погашении действуют специальные правила возврата части премии. Чем раньше после закрытия кредита подано заявление, тем проще подтвердить период, за который услуга фактически не использовалась.
Возврат навязанной страховки
Навязывание страховки и дополнительных услуг остается распространенной проблемой при оформлении кредита.
На возможное нарушение указывают следующие обстоятельства:
кредит фактически не выдавали без покупки услуги;
заемщику не объяснили стоимость и содержание продукта;
не было реального выбора или отдельного согласия;
отметки о согласии были проставлены заранее;
плата за услугу была включена в сумму кредита;
заемщику выдали сертификат, но фактически не объяснили, как и кем оказывается услуга.
Для суда важно не только утверждение заемщика о навязывании, но и документы, переписка, аудиозаписи, содержание анкеты и обстоятельства заключения договора.
Возврат страховки и дополнительных услуг через суд
Если добровольно деньги не возвращают, спор может быть передан финансовому уполномоченному и затем в суд.
В зависимости от обстоятельств через суд можно требовать:
стоимость страховки или неоказанной услуги;
неустойку;
проценты за пользование чужими денежными средствами;
компенсацию морального вреда;
потребительский штраф;
возмещение судебных расходов в разумных пределах.
Состав требований определяется индивидуально. Неустойка и штраф не начисляются автоматически в любом споре: необходимо установить применимые нормы и факт нарушения.
Возврат дополнительных услуг, сертификатов и сервисных пакетов
Вместе с кредитом клиенту могут продать не только страховку, но и другие платные продукты: сервисный пакет банка, сертификат технической помощи, автомобильную гарантию, юридический сервис, телемедицину, подписку или абонентский договор. Стоимость таких услуг нередко включается в сумму кредита, поэтому заемщик дополнительно платит на нее проценты.
Коммерческие названия постоянно меняются. Поэтому мы проверяем не только название продукта, но и его содержание: кто получил деньги, кто обязан оказывать услугу, выдавалось ли отдельное согласие, была ли услуга фактически оказана и соблюден ли порядок отказа.
За последние годы при потребительских и автокредитах встречались, в частности:
лицензии и цифровые продукты: «ТехноГарант», доступ к программному обеспечению, онлайн-платформам, информационным и консультационным сервисам;
помощь на дороге: «Помощь на дороге», «Карта помощи на дорогах», Ultra24, «Мир Автопомощи», «Эксперт на дороге», программы ООО «Гарант», ООО «Ассист-К», ООО «АвтоАссист», ООО «Ваш Автопартнер» и других поставщиков;
сервисные пакеты банков: «Управляй легко», «Все включено», «Все включено Премиум», «Легко и просто», сервисные пакеты с опциями «Пропуск платежа», «Изменение даты платежа» и «Гарантия ставки 0%»;
страховые и околостраховые продукты: «Защита в пути», «Финансовая защита», страхование жизни и здоровья, потери работы, имущества, карты и различных рисков заемщика;
юридические услуги: сертификаты на правовое сопровождение, абонентские договоры с юридическими компаниями, продукты ООО «Юрпроект», ЕЮС и иных исполнителей;
медицинские услуги: телемедицина, дистанционные консультации врачей, программы медицинской поддержки и ДМС;
иные платные продукты: СМС-информирование, подписки, консультационные пакеты, программы лояльности, сертификаты «Радар» и другие услуги, оплаченные за счет кредитных средств.
Перечень не является закрытым. Если в кредитных документах указано незнакомое название компании, сертификата или пакета, мы проверим его правовую природу и определим, кому направлять заявление: банку, страховой компании или непосредственному исполнителю.
Если третье лицо не возвращает деньги в установленный срок, в предусмотренных законом случаях требование может быть предъявлено и кредитору. При споре со страховой компанией или иной финансовой организацией до обращения в суд может потребоваться заявление финансовому уполномоченному.
Наша судебная практика по страховкам и дополнительным услугам
На странице размещены не обезличенные обещания, а ссылки на реальные судебные акты и подробные обзоры дел, в которых участвовали наши юристы.
УБРиР: возврат комиссии за пакет услуг
Взыскано 82 320,06 руб.
Банк подключил платный пакет, связанный со страхованием и иными сервисами. Суд взыскал 52 531,50 руб. комиссии, проценты, компенсацию морального вреда, потребительский штраф и нотариальные расходы.
«Сбербанк страхование жизни»: сложный спор после досрочного погашения
Первая инстанция удовлетворила иск, позднее решение было отменено
Районный суд взыскал часть страховой премии, неустойку, компенсацию морального вреда, штраф и расходы. Впоследствии областной суд отменил это решение. Дело показывает, почему нельзя заранее гарантировать результат без анализа связи страховки с кредитом и актуальной судебной практики.
Имеем опыт споров с ПАО «Сбербанк», ООО СК «Сбербанк страхование жизни», ПАО «УБРиР», ПАО СК «Росгосстрах» и другими банками, страховыми компаниями и поставщиками дополнительных услуг. Результат зависит от конкретных документов и обстоятельств дела.
Сколько денег можно вернуть
Размер возврата рассчитывается индивидуально. Он зависит от стоимости продукта, срока действия договора, периода фактического оказания услуги, наличия страхового случая и основания отказа.
В период охлаждения возможен полный возврат либо возврат за вычетом фактически оказанной части услуги – в зависимости от вида продукта и условий закона.
При досрочном погашении возврат страховой премии обычно рассчитывается пропорционально неиспользованному периоду, если страховка обеспечивала обязательства по кредиту.
По сервисным пакетам и сертификатам исполнитель вправе ссылаться на фактически понесенные расходы или оказанную часть услуги. Эти суммы должны быть обоснованы документами.
При судебном споре к основной сумме при наличии оснований могут быть добавлены неустойка, проценты, штраф, компенсация морального вреда и судебные расходы.
Какие документы нужны для возврата страховки
Основные документы
кредитный договор и индивидуальные условия;
график платежей и сведения о полной стоимости кредита;
страховой полис, заявление на страхование или присоединение к программе;
сертификат, оферта или договор дополнительной услуги;
документы об оплате услуги;
паспорт заемщика.
Дополнительные доказательства
заявление об отказе и доказательства его отправки;
ответ банка, страховщика или поставщика услуги;
справка о полном досрочном погашении кредита;
переписка, СМС и записи телефонных разговоров;
решение финансового уполномоченного;
иные документы, подтверждающие навязывание или неоказание услуги.
Как проходит работа по возврату страховки
1
Анализ документов
Проверяем кредитный договор, полис, заявление, сертификаты, сроки обращения и связь услуги с условиями кредита.
2
Расчет требований
Определяем сумму возможного возврата, фактически оказанную часть услуги, проценты, неустойку и иные требования.
3
Заявление или претензия
Направляем документы в банк, страховую компанию или непосредственному поставщику услуги.
4
Финансовый уполномоченный
Если спор относится к его компетенции, до суда обращаемся к финансовому уполномоченному.
5
Судебное разбирательство
Готовим иск, доказательства, расчет и представляем интересы клиента в судебных заседаниях.
6
Исполнение решения
Получаем исполнительный документ, контролируем перечисление денег и при необходимости взаимодействуем с банком или приставами.
Стоимость услуг по возврату страховки
Можно выбрать работу за процент от результата или фиксированную оплату по договору.
Работа за процент от фактически возвращенной суммы
Этот вариант подходит клиентам, которые не хотят сразу оплачивать полное юридическое сопровождение. Вознаграждение выплачивается после фактического поступления денег клиенту.
Досудебный возврат — 10% от суммы, фактически возвращенной клиенту.
Судебное взыскание — 30% от суммы, фактически полученной клиентом по итогам спора.
Условия работы за процент согласовываются после анализа документов. Мы учитываем сумму страховки или дополнительной услуги, сложность дела, необходимость обращения к финансовому уполномоченному и перспективу исполнения решения. Обязательные расходы, если они возникнут, согласовываются отдельно.
Фиксированная оплата: клиент заранее оплачивает конкретный этап работы. Этот вариант может быть выгоднее при крупной сумме возврата или когда требуется только подготовить отдельный документ.
Юридическая консультация по вопросам возврата страховки и дополнительных услуг
По телефону: бесплатно
В офисе: 2 000 рублей
Письменная: 5 000 рублей
Анализ кредитного договора и иных документов
Проверка страхового полиса, сертификата или договора дополнительной услуги
Оценка возможной суммы возврата
Рекомендации: заявление, претензия, финансовый уполномоченный или суд
Досудебное урегулирование спора
10 000 рублей
Расчет суммы возврата и подготовка правового обоснования
Подготовка заявления или претензии со ссылками на закон и условия договора
Направление требования банку, страховой компании или поставщику услуги
Анализ ответа и рекомендации по дальнейшим действиям
Составление заявления финансовому уполномоченному
10 000 рублей
Проверка соблюдения обязательного досудебного порядка
Подготовка заявления и расчета требований
Формирование приложений и доказательств обращения в финансовую организацию
Подача заявления в электронной форме либо подготовка пакета для самостоятельной подачи
Анализ решения финансового уполномоченного и рекомендации по обращению в суд
Составление искового заявления
15 000 рублей
Подготовка искового заявления и расчета требований
Формирование доказательств и юридических аргументов
Оформление пакета документов для суда первой инстанции
Представительство в суде первой инстанции
40 000 рублей
Подача иска и участие во всех судебных заседаниях первой инстанции
Подготовка ходатайств, пояснений, возражений и иных процессуальных документов
Получение решения суда и разъяснение дальнейшего порядка действий
Представительство в суде второй инстанции
20 000 рублей
Подготовка апелляционной жалобы или возражений
Формирование дополнительных правовых доводов
Представительство в суде апелляционной инстанции
Контроль исполнения решения суда
В рамках полного ведения дела
Получение исполнительного документа
Контроль перечисления денег
Взаимодействие с банком или службой судебных приставов
Поддержка клиента до фактического исполнения решения
Почему вам следует обратиться к нашим юристам
Мы работаем в центре Екатеринбурга: до офиса легко добраться общественным транспортом, рядом есть парковка.
Если вы не можете приехать лично, договор и документы можно оформить, а дело вести дистанционно.
Имеем практический опыт по страховым, кредитным и потребительским спорам.
Показываем клиентам реальные судебные решения, включая дела, в которых итог был неоднозначным.
Предоставляем рассрочку на оплату юридических услуг.
Расходы на представителя могут быть взысканы с проигравшей стороны полностью или частично в разумных пределах по усмотрению суда.
Кто наши юристы?
Главный юрист нашей организации – Анкудинов Владислав Леонидович: закончил Уральскую государственную юридическую академию и имеет высшее юридическое образование. Периодически дает комментарии в СМИ в качестве юридического эксперта.
Анкудинов Владислав Леонидович в качестве эксперта на телевидении
Владислав Леонидович на радио
Экспертность, подтверждённая СМИ
Публикации и комментарии в СМИ
Владислав Анкудинов выступает в качестве судебного юриста и эксперта
в материалах региональных средств массовой информации.
E1.RUГородской портал Екатеринбурга
14 сентября 2021
Судебная практика
Хеппи-энд: екатеринбуржцу, который перепутал управляющие компании
и потерял 81 тысячу, вернули деньги
История клиента, интересы которого представлял Владислав Анкудинов.
После публикаций и разбирательства ошибочно перечисленные денежные
средства были возвращены.
4 КАНАЛТелеканал Екатеринбурга
15 февраля 2026
Экспертный комментарий
Юрист объяснил, почему за «фотошоп» нейросетью тоже можно сесть
Владислав Анкудинов рассказал, как действовать при интернет-шантаже
и распространении дипфейков, правильно зафиксировать доказательства
и защитить свои права.
✓
Профессиональные комментарии для СМИ по вопросам судебной защиты,
гражданского права, защиты прав потребителей и интернет-безопасности.
Практика по спорам с банками и страховыми компаниями
В этом разделе размещены примеры нашей практики по взысканию задолженности, судебным приказам, договорам с банками, страховкам, исполнительному производству и другим кредитным спорам.
Примеры судебных решений по кредитным спорам
Примеры дел, успешно решенных нашими юристами. Оригиналы документов на arbitr.ru и sudrf.ru
Почему выбирают «Уральский центр по защите прав граждан»
Опыт – более 10 лет судебной практики в Екатеринбурге и 1600+ успешно разрешенных дел Прозрачность – честные цены, безналичные расчеты Доступность – бесплатная консультация по телефону Полный спектр услуг – от консультаций до исполнения решения суда
Мы не даем пустых обещаний – только реальная правовая помощь.
Отзывы клиентов
Яндекс Услуги
Отзывы клиентов об юристе Анкудинове Владиславе Леонидовиче
★★★★★
5.0
⭐ Рейтинг5.0 из 5
📝 Отзывы58
⚖️ Опытюридическая помощь с 2014 года
«Владислав грамотно проконсультировал, объяснил перспективы дела и помог разобраться в ситуации».
— Клиент с Яндекс Услуг
«Понравилось, что всё было честно, понятно и без лишних обещаний».
— Клиент с Яндекс Услуг
«Быстро подготовил документы и подробно объяснил дальнейшие действия».
На практике организации используют типовые основания для отказа:
пропущен срок обращения;
заявление оформлено с ошибками или направлено не тому адресату;
отсутствуют доказательства отправки документов;
услуга якобы оказана полностью;
страховка якобы не связана с кредитом;
поставщик ссылается на невозвратность сертификата или абонентского договора;
банк ссылается на добровольное согласие заемщика;
после отказа от страховки предусмотрено повышение процентной ставки.
Не каждый отказ является незаконным, однако его необходимо проверять по документам и фактическим обстоятельствам. Формальная ссылка на договор сама по себе не всегда исключает возврат.
С какими трудностями сталкиваются при возврате страховки?
При попытке вернуть страховку по кредиту заемщики в Екатеринбурге часто сталкиваются с типовыми проблемами со стороны банков, страховых компаний и поставщиков дополнительных услуг.
Банк повышает процентную ставку при отказе от страховки
Банк может изменить ставку только тогда, когда соответствующее условие предусмотрено кредитным договором и связано с невыполнением заемщиком обязанности по страхованию. Перед отказом от полиса необходимо рассчитать, что выгоднее: вернуть страховую премию или сохранить льготную ставку. Законность конкретного повышения проверяется по договору и уведомлениям банка.
Банк или страховая отказывают после окончания периода охлаждения
Распространенная ситуация – отказ со ссылкой только на пропуск срока. После периода охлаждения возврат действительно становится сложнее, но может быть возможен при досрочном погашении, отсутствии согласия, неоказании услуги, нарушении порядка продажи или наличии специального условия договора. Основание должно быть подтверждено документами.
Страховая компания не возвращает деньги
Типичные ситуации: заявление оставлено без ответа, срок возврата затягивается, сумма рассчитана неправильно либо возвращена только часть премии. В зависимости от вида спора подается претензия, обращение финансовому уполномоченному и затем иск в суд.
Навязанная страховка включена в кредит
Клиент иногда узнает о страховке или сервисном пакете уже после подписания документов. Важными доказательствами могут быть отсутствие отдельного согласия, заранее проставленные отметки, включение стоимости услуги в тело кредита и отсутствие реальной возможности выбрать иной вариант.
Банк не принимает заявление на возврат
При отказе принять документы в офисе заявление можно направить способом, позволяющим подтвердить содержание и дату отправки: заказным письмом с описью, через предусмотренный договором электронный канал или иным надлежащим способом. Важно сохранить доказательства направления.
Возврат страховки затягивается
Задержка может быть связана с неправильным адресатом, неполным комплектом документов, внутренним согласованием либо намеренным затягиванием. После истечения срока необходимо фиксировать нарушение и переходить к следующему этапу защиты.
Распространенные ошибки при возврате страховки по кредиту
При попытке вернуть страховку заемщики часто допускают ошибки, которые приводят к отказу или затягиванию спора.
Пропуск периода охлаждения. Чем позже подано заявление, тем сложнее основание возврата и тем больше документов требуется.
Неправильное оформление требования. В заявлении не указан договор, сумма, основание возврата, банковские реквизиты или перечень приложений.
Обращение не в ту организацию. Адресатом может быть банк, страховая компания или самостоятельный поставщик дополнительной услуги.
Отсутствие доказательств отправки. Устное обращение в офис или по телефону впоследствии сложно подтвердить.
Отказ от страховки без расчета новой ставки. Возврат премии может оказаться менее выгодным, если банк законно повысит процентную ставку.
Неправильный расчет при досрочном погашении. Необходимо учитывать фактический период действия страхования и условия связи полиса с кредитом.
Игнорирование обязательного досудебного порядка. В некоторых финансовых спорах до суда необходимо обратиться к финансовому уполномоченному.
Ожидание без дальнейших действий. После истечения срока ответа необходимо своевременно переходить к претензии, финансовому уполномоченному или суду.
Часто задаваемые вопросы о возврате страховки по кредиту
Можно ли вернуть страховку по кредиту после 30 дней?
Да, в некоторых случаях это возможно, но не автоматически. Необходимо проверить условия договора, досрочное погашение, наличие согласия, фактическое оказание услуги и другие основания. После окончания периода охлаждения спор чаще требует претензии и подробного правового анализа.
Что такое период охлаждения по страховке?
Это срок, в течение которого заемщик может отказаться от страховки или дополнительной услуги без необходимости доказывать нарушение. Для продуктов, приобретенных вместе с потребительским кредитом, он, как правило, составляет 30 календарных дней. Для иных видов добровольного страхования правила могут отличаться.
Куда подавать заявление: в банк или страховую?
При индивидуальном договоре страхования заявление обычно направляется страховщику. При присоединении к коллективной программе – банку. По сертификату или сервисному пакету первичным адресатом часто является непосредственный поставщик услуги. Точный адресат определяется по документам.
Можно ли вернуть страховку при досрочном погашении кредита?
Да, если договор страхования заключен для обеспечения исполнения кредитных обязательств и отсутствовали события с признаками страхового случая. Возврат рассчитывается пропорционально неиспользованному периоду. Для полисов, не связанных с условиями кредита, результат зависит от договора и правил страхования.
Можно ли вернуть страховку по полностью закрытому кредиту?
Возможность зависит от того, был ли кредит погашен досрочно, прекратился ли страховой риск и когда заемщик обратился за возвратом. Сам факт закрытия счета или кредита не является достаточным основанием, но может иметь значение для расчета.
Сколько можно вернуть?
Размер определяется индивидуально. Это может быть вся стоимость услуги, часть страховой премии за неиспользованный период либо сумма за вычетом документально подтвержденной стоимости фактически оказанной услуги. В суде при наличии оснований дополнительно могут быть взысканы неустойка, проценты, штраф, компенсация морального вреда и расходы.
Что делать, если банк отказал в возврате страховки?
Необходимо получить письменный отказ, проверить его основания, определить надлежащего ответчика и соблюсти обязательный досудебный порядок. После этого подается претензия, обращение финансовому уполномоченному или иск в суд.
Сколько времени занимает возврат страховки?
При своевременном отказе деньги обычно должны быть перечислены в течение 7 рабочих дней после получения надлежащего заявления. Досудебный спор может занять от нескольких недель, а судебное разбирательство – несколько месяцев и более в зависимости от суда, экспертиз и обжалования.
Можно ли вернуть навязанную страховку по кредиту?
Да, если удается подтвердить нарушение порядка продажи, отсутствие надлежащего согласия или иное основание. Самого утверждения о навязывании недостаточно: необходимо собрать доказательства.
Можно ли вернуть деньги за «ТехноГарант» и похожие сертификаты?
Такая возможность может быть. Необходимо изучить сертификат, оферту, акт подключения, содержание услуги, срок отказа, данные исполнителя и сведения о фактическом оказании сервиса. Требование может предъявляться поставщику услуги, а в предусмотренных законом случаях – также кредитору.
Какие документы нужны для возврата страховки?
Обычно требуются кредитный договор, страховой полис или сертификат, заявление на подключение услуги, документы об оплате, паспорт, заявление об отказе и ответ организации. При досрочном погашении нужна справка о закрытии кредита.
Повысит ли банк процентную ставку при отказе от страховки?
Это возможно, если соответствующее условие прямо и законно предусмотрено кредитным договором. До отказа следует сравнить размер возврата с дополнительными процентами по кредиту. В отдельных случаях повышение ставки можно оспаривать.
Можно ли вернуть страховку без суда?
Да. Часть дел решается после заявления или претензии. При отказе финансовой организации может потребоваться обращение к финансовому уполномоченному, а затем в суд.
Сколько стоят услуги юриста по возврату страховки?
Консультация по телефону бесплатная, очная консультация стоит 2 000 рублей, письменная – 5 000 рублей. Досудебная работа и составление иска стоят по 15 000 рублей, представительство в суде первой инстанции – от 50 000 рублей. Окончательная стоимость зависит от объема документов и сложности спора.
Важно: опубликованные примеры показывают результаты конкретных дел и не являются гарантией такого же исхода в другой ситуации. Перед подачей заявления или иска необходимо проверить дату договора, действующую редакцию закона, условия страхования и актуальную судебную практику.
Мошенники в MAX: 20 схем обмана, фальшивые чаты и способы защиты
Краткий ответ: мошенники в MAX используют те же приемы социальной инженерии, которые раньше применялись в других мессенджерах, но адаптируют их под новые официальные чаты школ, управляющих компаний, организаций и государственных сервисов. Особенно опасны фальшивые групповые чаты, где подделываются аккаунты руководителя, коллег, соседей или родителей школьников. Главный признак обмана — вас подводят к передаче кода из СМС, переходу по ссылке, установке приложения, сообщению банковских данных или переводу денег. Если такое происходит, ничего не подтверждайте внутри чата: самостоятельно свяжитесь с организацией или человеком по известному вам номеру.
Яндекс Диск не работает или пропали файлы: можно ли взыскать убытки
Краткий ответ: да, убытки из-за сбоя облачного сервиса или безвозвратной потери файлов взыскать возможно, но автоматически деньги не присуждаются. Нужно доказать, что сервис нарушил именно свое обязательство, данные действительно были утрачены, у пользователя возникли реальные расходы или неполученный доход и именно сбой сервиса стал причиной этих потерь. Для обычного гражданина дополнительно может применяться Закон о защите прав потребителей, в том числе статья 29. Для бизнеса основное значение имеют договор, SLA, статьи 15 и 393 ГК РФ и доказательства размера убытков.
Клиенты турфирмы «Семь Пятниц» требуют вернуть деньги: два спора уже переданы в суд
Кратко: в моей работе сейчас находятся два отдельных спора клиентов, которые требуют возврата денежных средств в связи с несостоявшимися туристическими поездками, оформлявшимися через ООО «Семь Пятниц» в Екатеринбурге. По обоим случаям подготовлены и поданы документы в суд. Кроме гражданско-правовой защиты сейчас готовится заявление в полицию с просьбой провести проверку обстоятельств по двум обращениям. Сам факт подачи такого заявления не означает признания кого-либо виновным: наличие либо отсутствие оснований для уголовно-правовой оценки устанавливают правоохранительные органы.
Запрет на вывоз более 1 млн рублей: в какие страны нельзя вывезти наличные
Краткий ответ: С 29 сентября 2026 года из России запрещено вывозить наличные рубли в сумме более 1 млн рублей в страны Евразийского экономического союза, а также Азербайджан, Таджикистан и Узбекистан. Ограничение распространяется на физических лиц. Для организаций и индивидуальных предпринимателей запрет действует независимо от суммы. При этом предусмотрены исключения, в частности для вывоза через определенные международные аэропорты при наличии документов, подтверждающих происхождение денег.
Новые правила установлены Указом Президента РФ от 29 сентября 2026 года № 706, которым внесены изменения в Указ № 193 от 25 марта 2026 года. Перед поездкой важно проверить не только сумму наличных, но и страну назначения, маршрут и возможность воспользоваться предусмотренными исключениями.
Яндекс не работает после атаки БПЛА: вернут ли деньги пользователям
Краткий ответ: автоматической компенсации всем пользователям только из-за масштабного сбоя пока не объявлено. Но если из-за неполадок у вас отменился уже оплаченный заказ, не состоялась оплаченная услуга или деньги списались ошибочно, вопрос о возврате нужно решать отдельно по конкретному сервису. Для Яндекс Еды, Лавки и Маркета правила прямо предусматривают возврат денег при отмене заказа. С Яндекс Плюсом, Музыкой и Кинопоиском ситуация сложнее: за кратковременный сбой полный возврат месячной подписки маловероятен, но при существенной недоступности платного сервиса можно требовать перерасчет или компенсацию. Атака БПЛА может быть признана форс-мажором и повлиять прежде всего на штрафы, неустойки и убытки, но сама по себе не означает, что деньги за фактически неоказанную или отмененную услугу всегда можно оставить у исполнителя.
Юрист по банкротству просит пароль от Госуслуг: зачем и стоит ли давать
Краткий ответ: закон о банкротстве не обязывает гражданина передавать юристу логин и пароль от Госуслуг. Но на практике некоторые юристы просят доступ, чтобы самостоятельно и быстро собрать документы для процедуры: сведения о доходах, пенсионном счете, налогах, исполнительных производствах, имуществе и другие данные. Это действительно удобно, но передача пароля связана с рисками. Если вы не хотите предоставлять доступ, юрист должен дать перечень необходимых документов, а скачать их можно самостоятельно либо зайти в Госуслуги лично в присутствии юриста.
09 октября 2026
Как нас найти
Мы находимся по адресу:
г. Екатеринбург, улица Луначарского, д. 194, офис 314


 Поможем вернуть деньги за страховку или дополнительную услугу, оформленную вместе с кредитом: в период охлаждения, при досрочном погашении, после отказа банка, страховой компании или поставщика услуги. Бесплатная консультация юриста по телефону.


