
 ural-pravo67@mail.ru
Услуги гражданам
Навязали платные услуги при оформлении кредита: как отказаться и вернуть деньги
При оформлении кредита вместе с нужной суммой можно получить платную подписку, консультационный пакет или сертификат на услуги, которыми вы не собирались пользоваться. Иногда стоимость обнаруживается только после выдачи денег: на счет поступило меньше ожидаемого, а возвращать банку нужно всю сумму.
От дополнительных услуг можно отказаться, а в предусмотренных законом случаях – вернуть оплату. Порядок действий зависит от того, давали ли вы согласие на покупку, сколько времени прошло и кто оказывает услугу.
Проблема становится все заметнее. В сообщении от 3 ноября 2026 года Банк России отметил рост числа жалоб, связанных с возвратом денег за дополнительные услуги. Половина таких обращений относится к одному банку, который уже занимается восстановлением прав заемщиков. Название организации регулятор не раскрывает.
Разберем ситуации, с которыми сталкиваются заемщики, и действия, которые помогут защитить свои деньги.
Содержание
- Без платной услуги не дают оформить кредит
- Нажал на баннер – получил платную услугу
- Обнаружил дополнительное списание после получения кредита
- Хочу отказаться от услуги и вернуть оплату
- Как подать заявление на возврат денег. Образец заявления на возврат денег
- Получил отказ в возврате: куда обращаться дальше
- Нужно ли продолжать платить кредит во время спора
- Когда стоит обратиться к юристу
Без платной услуги не дают оформить кредит
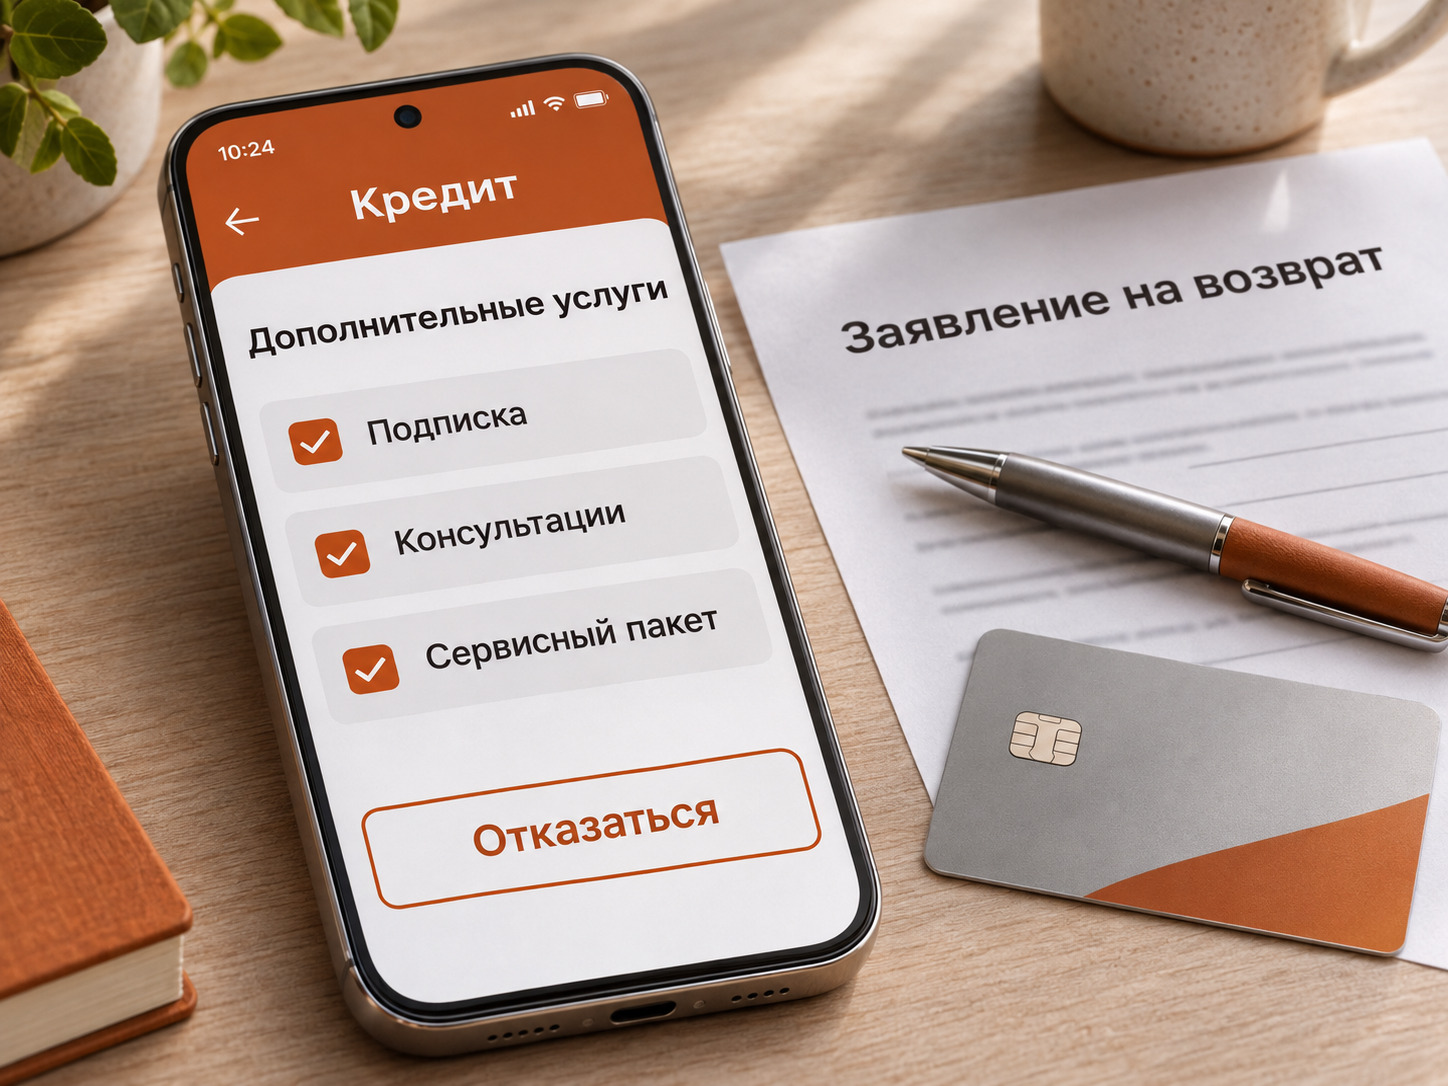 Вы заполняете заявку, выбираете сумму и срок. На одном из этапов появляется согласие на платную услугу. Стоит убрать галочку – кнопка получения кредита перестает работать.
Такие ситуации описаны в обращениях к финансовому уполномоченному. Заемщики жалуются, что фактически не могли продолжить оформление без покупки дополнительного продукта.
У заемщика должна быть возможность самостоятельно выбрать, нужна ли ему дополнительная услуга. Банк России отдельно указывает: практика, при которой для получения кредита без платного дополнения человеку приходится снимать заранее проставленные отметки, нарушает требования закона о потребительском кредите.
Если приложение не позволяет отказаться, по возможности сохраните снимок экрана или запись происходящего. Направьте кредитору обращение: сообщите, от какой услуги хотите отказаться и что именно мешает завершить заявку.
При этом нужно различать навязывание услуги и решение банка о выдаче кредита. Само по себе обращение за кредитом не гарантирует его одобрения. Для спора о дополнительной услуге важны конкретные обстоятельства: как ее предложили, была ли возможность выбора и за что потребовали оплату.
Нажал на баннер – получил платную услугу
Другая ситуация: человек нажимает на предложение в приложении, чтобы ознакомиться с условиями, а затем обнаруживает подключенный сервис и списание.
В таком споре нужно выяснить, какое действие кредитор или исполнитель считает согласием на покупку. Что было написано на кнопке? Показывали ли цену? Предлагали ли ознакомиться с условиями? Что именно подтверждалось кодом из СМС?
Финансовый уполномоченный отмечает, что при рассмотрении подобных обращений приходится изучать последовательность действий пользователя в приложении или на сайте, в том числе технические записи этих действий.
Поэтому ответ «вы сами нажали кнопку» еще не объясняет, как было получено согласие. Но и отсутствие бумажной подписи само по себе не означает, что договор не заключен: оформление могло происходить электронно.
В обращении попросите предоставить сведения о подключении услуги, ее условиях и способе подтверждения согласия. Опишите, что видели на экране и какое действие намеревались совершить. Если скриншотов нет, это не повод отказываться от проверки.
Обнаружил дополнительное списание после получения кредита
Первый шаг – установить, кому и за что ушли деньги. Дополнительную услугу может оказывать сам банк или отдельная организация, хотя оформление происходило в одном приложении или офисе.
Проверьте:
- название услуги и ее стоимость;
- получателя платежа и исполнителя по договору;
- дату подключения;
- была ли оплата произведена из кредитных средств;
- предусмотрены ли следующие списания или продление подписки.
Начать можно с истории операций и документов в личном кабинете. Если информации недостаточно, запросите у банка расшифровку платежа и сведения о договоре, на основании которого перечислены деньги.
Например, заемщик рассчитывал получить 300 000 рублей, но 30 000 рублей из этой суммы направили на оплату сервисного пакета. На свои цели он получил 270 000 рублей, а сумма кредита осталась 300 000 рублей. Если условия договора предусматривают начисление процентов на весь выданный кредит, дополнительные расходы будут включать и проценты на сумму, потраченную на пакет.
Поэтому при проверке важно смотреть не только на цену услуги, но и на то, как ее оплата повлияла на размер задолженности.
Хочу отказаться от услуги и вернуть оплату
Здесь возможны разные основания для возврата. Не стоит объединять их в одно правило: для добровольного отказа и для требования вернуть деньги за навязанную услугу действуют разные условия.
Услугу подключили с согласия, но она больше не нужна
Для дополнительных услуг, приобретенных вместе с потребительским кредитом и подпадающих под статью 7 Федерального закона № 353-ФЗ, предусмотрен 30-дневный период отказа. По общему правилу срок отсчитывают со дня выражения согласия на приобретение соответствующей услуги.
Заявление направляют исполнителю. Возврат должен быть произведен в течение семи рабочих дней со дня получения заявления, за вычетом стоимости части услуги, фактически оказанной до его получения. В этой ситуации не требуется обязательно доказывать навязывание: основанием обращения может быть своевременный отказ.
У страховок есть особенности возврата, поэтому к ним нельзя автоматически применять все правила, изложенные для обычного сервисного пакета.
Услугу навязали или подключили без согласия
Если платное дополнение приобретено без надлежащего согласия либо навязано, требование основывается на нарушении прав потребителя.
Статья 16 Закона «О защите прав потребителей» запрещает автоматические отметки о согласии и предусматривает возврат оплаты за навязанные или приобретенные без согласия дополнительные товары, работы и услуги. Срок удовлетворения такого требования – три дня со дня его предъявления.
В заявлении важно изложить обстоятельства: услугу не выбирали, цена не была раскрыта, отметка стояла заранее или оформление блокировалось при отказе. Если исполнитель оспаривает эти обстоятельства, может потребоваться дальнейшее разбирательство.
После подключения прошло больше 30 дней
Истечение периода охлаждения не всегда означает, что вернуть деньги уже невозможно.
Для договоров оказания услуг статья 32 Закона «О защите прав потребителей» позволяет отказаться от исполнения договора при оплате фактически понесенных исполнителем расходов. Такие расходы должны относиться к вашему договору и иметь подтверждение.
Однако размер возможного возврата зависит от содержания договора и того, что уже исполнено. Например, завершенная разовая консультация и подписка на будущие консультации требуют разной оценки. Одного довода «я не пользовался» может быть недостаточно.
Если согласия на покупку не было, отдельно проверяется возможность возврата именно по этому основанию.
Читайте такж "Скрытые комиссии по кредиту в 2026 году: как банки зарабатывают и как вернуть деньги"
Как подать заявление на возврат денег
Заявление должно позволять установить, от чего вы отказываетесь и какую сумму просите вернуть. Укажите:
- свои ФИО и данные для связи;
- название услуги, дату подключения и стоимость;
- номер договора, если он известен;
- основание обращения: отказ от услуги либо ее подключение без согласия или навязывание;
- требование прекратить услугу и вернуть деньги;
- реквизиты для возврата.
Если не знаете номер договора, укажите доступные сведения, по которым можно найти покупку: дату, сумму, название пакета и связанный кредит.
Образец заявления об отказе от дополнительной услуги и возврате денег
Ниже приведен образец для обращения к исполнителю дополнительной услуги. Выберите одно основание, соответствующее вашей ситуации, и удалите остальные варианты.
Кому: [название организации, оказывающей услугу, адрес]
От: [ФИО]
Адрес для ответа: [почтовый адрес или электронная почта]
Телефон: [номер]
Заявление об отказе от дополнительной услуги и возврате денежных средств
[Дата] при оформлении потребительского кредита (займа) в [название банка или МФО] на мое имя была подключена дополнительная услуга [название услуги, номер договора при наличии].
Стоимость услуги составила [сумма] рублей. Оплата произведена [дата и способ оплаты, например: путем перечисления денежных средств из суммы кредита].
Основание обращения – выберите подходящий вариант:
Вариант 1. Отказ в течение 30 календарных дней
Настоящим отказываюсь от указанной дополнительной услуги. Заявление подается в течение 30 календарных дней со дня выражения согласия на ее приобретение. На основании статьи 7 Федерального закона № 353-ФЗ «О потребительском кредите (займе)» прошу вернуть уплаченную сумму за вычетом стоимости части услуги, фактически оказанной до получения настоящего заявления.
Вариант 2. Услуга подключена без согласия или навязана
Указанная услуга была подключена без моего согласия / навязана при оформлении кредита: [оставьте подходящую формулировку и опишите обстоятельства: отметка была проставлена автоматически, отказ блокировал оформление, платный характер услуги не был раскрыт и т. п.].
На основании статьи 16 Закона РФ «О защите прав потребителей» требую вернуть уплаченные за указанную услугу денежные средства.
Вариант 3. Отказ от договора оказания услуг после истечения 30 дней
Настоящим отказываюсь от дальнейшего исполнения договора оказания услуг на основании статьи 32 Закона РФ «О защите прав потребителей». Прошу вернуть уплаченную сумму за вычетом фактически понесенных исполнителем расходов, связанных с исполнением обязательств по моему договору.
В связи с изложенным прошу:
- Прекратить предоставление указанной услуги, отключить ее автоматическое продление и дальнейшие списания за нее.
- Вернуть денежные средства в размере [сумма] рублей либо произвести расчет суммы возврата с учетом выбранного основания обращения.
- При удержании части оплаты предоставить подробный расчет и документы, подтверждающие законное основание удержания, фактическое оказание услуг или понесенные расходы.
- Перечислить денежные средства по следующим реквизитам: [ФИО получателя, номер счета, наименование банка, БИК, корреспондентский счет].
- Направить ответ по адресу: [адрес].
Приложения при наличии: копия договора или заявления на подключение услуги, подтверждение оплаты, переписка, скриншоты и другие материалы, относящиеся к обращению.
Дата: ____________
Подпись: ____________ / [ФИО]
Перед отправкой удалите неподходящие варианты и заполните поля в квадратных скобках. Этот образец предназначен для обращения к исполнителю дополнительной услуги. Для возврата страховки или предъявления требования банку за услугу сторонней организации заявление нужно адаптировать.
Направляйте обращение способом, позволяющим подтвердить его содержание и получение адресатом. Это может быть предусмотренная исполнителем электронная форма, заявление в офисе с отметкой о принятии или почтовое отправление с описью вложения.
Отключение подписки и возврат уже уплаченных денег – разные требования. Если хотите вернуть оплату, прямо напишите об этом: одного отключения будущего продления может быть недостаточно.
Получил отказ в возврате: куда обращаться дальше
Дальнейший порядок зависит от того, кто оказывает услугу и кому предъявляется требование.
Исполнитель услуги не возвращает деньги
Если дополнительную услугу при оформлении кредита предоставило третье лицо, в предусмотренных статьей 7 Закона № 353-ФЗ случаях требование можно предъявить кредитору.
Банк России разъясняет: после своевременного обращения к поставщику услуги и невозврата денег обратиться к банку можно по истечении 30 дней, но не позднее 180 дней со дня обращения к поставщику. Для применения этого порядка необходимо соблюсти условия закона, включая первоначальный срок отказа.
Сохраните первое заявление и подтверждение его получения: они помогут установить, когда возникло право предъявить требование кредитору.
Требование предъявляется банку или МФО
Если спор относится к компетенции финансового уполномоченного, перед обращением в суд необходимо пройти этот порядок урегулирования.
Сначала направляют заявление в финансовую организацию. После ее ответа либо истечения установленного срока рассмотрения можно обратиться к уполномоченному. Для большинства рассматриваемых им денежных требований действует предел 500 000 рублей, но нужно учитывать также характер спора и участие организации в системе взаимодействия с уполномоченным.
Не всякий спор о покупке услуги через банк автоматически относится к его компетенции. Значение имеет, к кому предъявлено требование и на каком основании.
Деньги удерживает отдельная сервисная компания
Если требование адресовано обычной организации, оказывающей нефинансовые услуги, направление жалобы финансовому уполномоченному может оказаться неподходящим способом защиты.
Нужно оценить основания претензии к исполнителю и судебного взыскания. Жалоба на нарушение прав потребителя и требование взыскать конкретную сумму решают разные задачи: важно выбрать действия, которые помогут добиться именно возврата денег.
Нужно ли продолжать платить кредит во время спора
Не уменьшайте платежи самостоятельно на стоимость спорной услуги. Требование вернуть оплату само по себе не меняет график погашения кредита.
Если стоимость услуги была включена в кредит, после возврата проверьте, куда поступили деньги. Зачисление на счет не всегда означает автоматическое досрочное погашение. Уточните у банка, нужно ли подать отдельное заявление, и получите актуальный расчет задолженности.
Также проверьте условия о процентной ставке. Если кредит оформлялся со скидкой, связанной с дополнительным продуктом, до отказа стоит выяснить, предусмотрено ли изменение ставки и соответствует ли такое условие закону. Требование вернуть услугу и расчет дальнейших расходов по кредиту лучше рассматривать вместе.
Когда стоит обратиться к юристу
Помощь нужна, если банк и исполнитель направляют вас друг к другу, согласие на покупку вызывает вопросы, возвращают только небольшую часть оплаты или ссылаются на полное исполнение договора сразу после подключения.
Юрист проверит основание списания, определит адресата требования, оценит сроки и поможет выбрать порядок защиты. Это особенно важно, когда услуга оплачена кредитными деньгами и спор затрагивает не только ее стоимость, но и расчеты с банком.
В «Уральский центр по защите прав граждан» можно обратиться за помощью с возвратом денег за дополнительные услуги по кредиту.
Если вы находитесь в другом городе, юристы могут проконсультировать дистанционно, изучить имеющиеся материалы и подготовить необходимые обращения без личного визита в офис.
Если договор не сохранился, начать можно с описания ситуации и информации о списании. На консультации определим, какие сведения необходимо запросить у банка или исполнителя.
Чем раньше вы обнаружите ненужную услугу и заявите об отказе, тем проще сохранить возможность воспользоваться специальным порядком возврата. Если срок уже прошел или получен отказ, нужно проверить другие основания защиты – сама по себе первая отрицательная реакция исполнителя еще не решает спор.
Опубликовано: 05 ноября 2026
Обновлено: 05 ноября 2026


