
 ural-pravo67@mail.ru
Услуги гражданам
Ипотечные каникулы при рождении второго ребенка с 1 сентября 2026 года: условия, срок и заявление
Краткий ответ: с 1 сентября 2026 года рождение или усыновление второго либо последующего ребенка становится самостоятельным основанием для ипотечных каникул. Максимальный льготный период — до 18 месяцев. Доказывать снижение дохода именно по этому основанию не требуется. При этом должны соблюдаться остальные условия статьи 6.1-1 Федерального закона № 353-ФЗ: в частности, размер ипотечного кредита не должен превышать установленный законом предел, а предмет ипотеки по общему правилу должен быть единственным пригодным для постоянного проживания жильем. Важно учитывать, что с 7-го по 18-й месяц на остаток основного долга начисляются проценты по договорной ставке.
Автор: Анкудинов Владислав Леонидович, судебный юрист. В этой статье я подробно разбираю Федеральный закон от 04.07.2026 № 229-ФЗ: кому положены ипотечные каникулы после рождения второго ребенка, сколько они могут длиться, какие документы потребует банк, нужно ли подтверждать падение дохода, что происходит с процентами и что делать при отказе.
Обновлено: 31 августа 2026 года. Материал подготовлен с учетом Федерального закона от 04.07.2026 № 229-ФЗ и редакции статьи 6.1-1 Федерального закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», вступающей в силу с 1 сентября 2026 года.
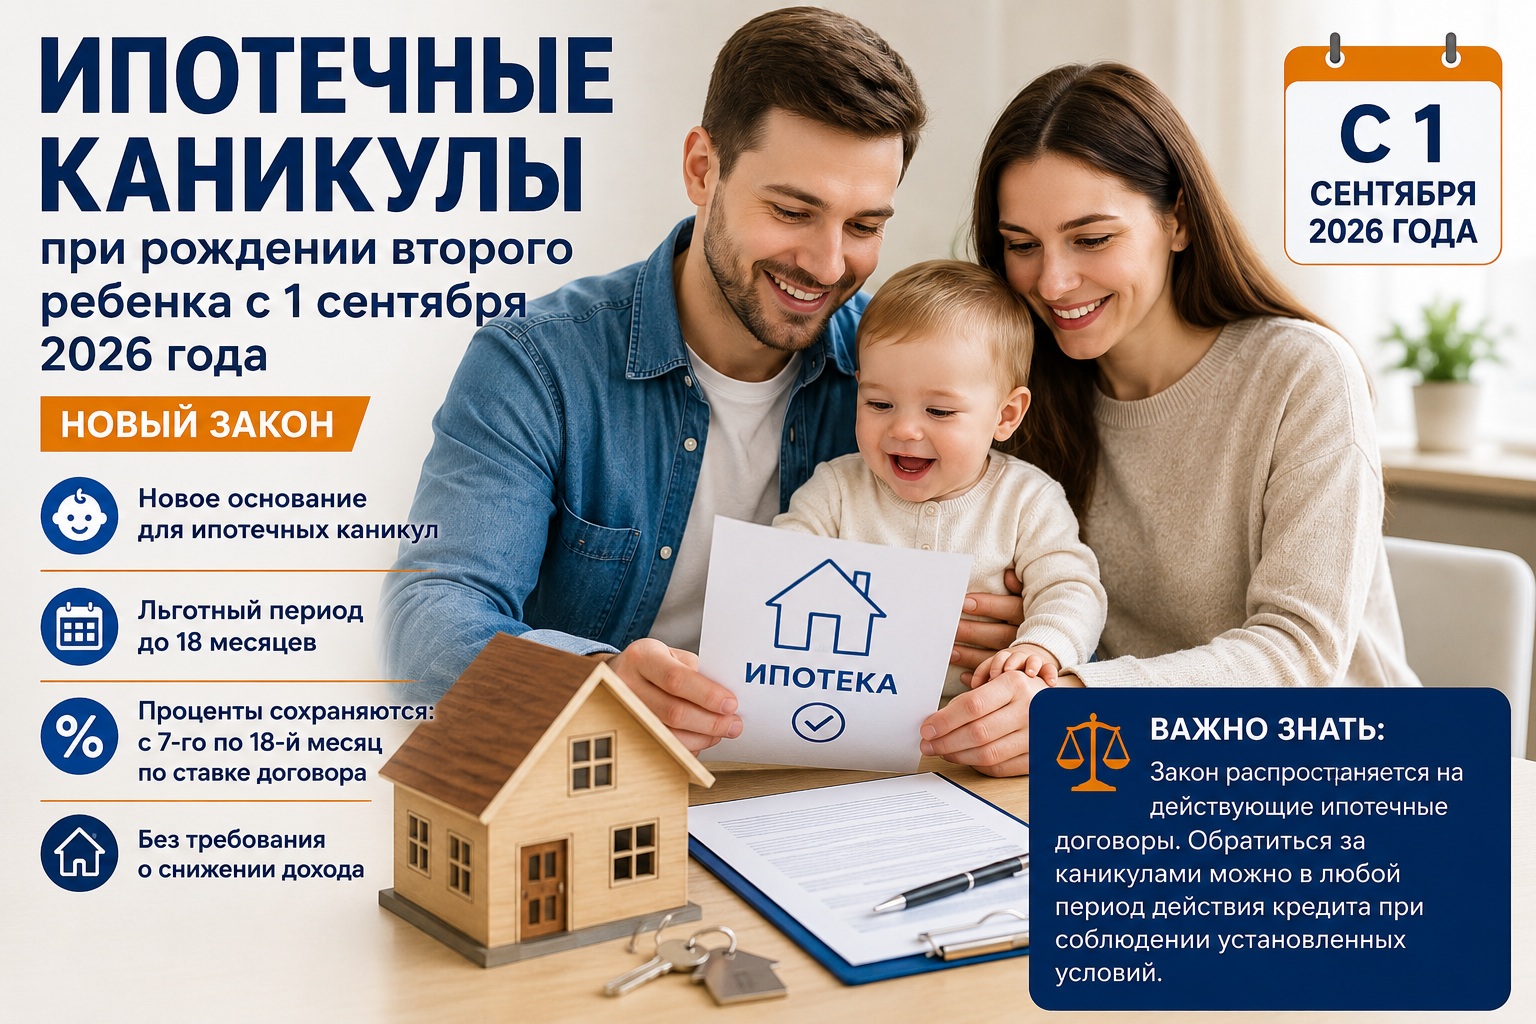
С 1 сентября 2026 года правила ипотечных каникул для семей с детьми меняются. Федеральный закон № 229-ФЗ добавляет новое основание для получения льготного периода — рождение или усыновление второго ребенка либо последующих детей.
Главное отличие нового порядка от прежнего в том, что семье не нужно доказывать одновременное снижение дохода и рост кредитной нагрузки только потому, что появился второй или последующий ребенок. Сам факт рождения или усыновления такого ребенка становится самостоятельным предусмотренным законом обстоятельством.
Но формулировка «семьям разрешили полтора года не платить ипотеку» слишком упрощает новый порядок. Каникулы не списывают долг, не отменяют проценты навсегда и не подходят для любой ипотечной квартиры. Более того, с седьмого месяца закон предусматривает начисление процентов на остаток основного долга.
Главный практический нюанс: максимальные 18 месяцев каникул не означают 18 месяцев полностью бесплатной отсрочки. С 7-го по 18-й месяц на остаток основного долга начисляются проценты по ставке, установленной ипотечным договором. Эти суммы не исчезают и погашаются позднее.
Содержание
- Что изменилось с 1 сентября 2026 года
- Кому положены ипотечные каникулы
- Основные условия получения каникул
- Нужно ли подтверждать снижение дохода
- На какой срок предоставляются каникулы
- Есть ли срок 180 дней для обращения
- Что происходит с процентами
- Какие документы нужны банку
- Как подать заявление в банк
- Когда банк может отказать
- Действует ли закон на старые ипотеки
- Другие изменения с 1 сентября 2026 года
- Частые вопросы
Что изменилось с 1 сентября 2026 года
Федеральный закон от 04.07.2026 № 229-ФЗ изменяет статью 6.1-1 Федерального закона № 353-ФЗ «О потребительском кредите (займе)». В перечень особых обстоятельств заемщика добавляется новое основание — рождение или усыновление (удочерение) второго ребенка или последующих детей.
До 1 сентября появление ребенка могло учитываться через другое основание — увеличение количества иждивенцев. Для него одновременно требовалось подтвердить снижение среднемесячного дохода более чем на 20% и то, что платежи по ипотеке превышают 40% среднемесячного дохода заемщиков.
Для нового основания, связанного именно со вторым и последующими детьми, такого требования о снижении дохода нет. Поэтому семья может претендовать на льготный период даже тогда, когда формально заработок родителей не уменьшился.
Кому положены ипотечные каникулы
Новое основание применяется не ко всем семьям с детьми автоматически. Право возникает у заемщика-физического лица по ипотечному кредиту или займу, если соблюдаются требования статьи 6.1-1 Закона № 353-ФЗ.
- родился второй ребенок;
- родился третий или последующий ребенок;
- усыновлен или удочерен второй либо последующий ребенок.
Поэтому выражение «ипотечные каникулы для многодетных семей» юридически не совсем точное. Новый механизм начинает работать уже при появлении второго ребенка. Официальный статус многодетной семьи для возникновения этого основания не требуется.
Практический вывод: если у семьи уже был один ребенок, а затем родился второй, отсутствие удостоверения многодетной семьи само по себе не лишает заемщика права ссылаться на новое основание.
Основные условия получения ипотечных каникул
Рождение второго ребенка — важное, но не единственное условие. Сохраняются общие требования статьи 6.1-1 Закона № 353-ФЗ.
| Условие | Что это означает |
|---|---|
| Заемщик — физическое лицо | Кредит заключен не для предпринимательской деятельности. |
| Обязательства обеспечены ипотекой | Речь идет об ипотечном кредите или займе. |
| Размер кредита в пределах лимита | До установления Правительством РФ иного максимума применяется предел 15 млн рублей. |
| Ипотечное жилье — единственное пригодное для постоянного проживания | Проверяется наличие другой жилой недвижимости. Небольшая доля в другом помещении при определенных условиях может не учитываться. |
| Есть особое обстоятельство | Рождение или усыновление второго либо последующего ребенка. |
Что если есть доля в другой квартире
Наличие доли в другой квартире не всегда автоматически лишает права на каникулы. Закон позволяет не учитывать право заемщика на другое жилое помещение в общей собственности, если площадь, приходящаяся на его долю, не превышает установленную норму предоставления площади жилья.
Поэтому при отказе банка только со ссылкой на наличие второй недвижимости нужно проверять размер доли и соответствующую норму.
Нужно ли подтверждать снижение дохода
Нет. Для нового основания — рождения или усыновления второго и последующего ребенка — снижение дохода подтверждать не требуется.
| Основание | Снижение дохода | Максимальный срок |
|---|---|---|
| Увеличение количества иждивенцев | Требуется при соблюдении дополнительных критериев закона. | До 6 месяцев. |
| Рождение или усыновление второго и последующего ребенка с 1 сентября 2026 года | Не требуется. | До 18 месяцев. |
На какой срок предоставляются ипотечные каникулы
Максимальная продолжительность льготного периода по новому основанию — 18 месяцев.
- при рождении ребенка каникулы должны закончиться не позднее достижения соответствующим ребенком возраста полутора лет;
- при усыновлении или удочерении — не позднее истечения 18 месяцев с даты усыновления или удочерения.
Заемщик вправе указать желаемую продолжительность и дату начала льготного периода. Дата начала не может быть более чем на два месяца раньше даты обращения в банк.
Важно: если обратиться не сразу после рождения ребенка, фактическая продолжительность каникул может оказаться меньше 18 месяцев, поскольку окончание льготного периода привязано к возрасту ребенка.
Есть ли срок 180 дней для обращения
Во многих публикациях о новом законе встречается утверждение, что заявление нужно подать в течение 180 дней после рождения или усыновления ребенка.
Однако при анализе опубликованного текста Федерального закона № 229-ФЗ и новой редакции статьи 6.1-1 Закона № 353-ФЗ отдельной нормы, прямо устанавливающей для нового основания предельный срок обращения именно «180 дней», в тексте изменений нет. Закон прямо закрепляет другое существенное ограничение: при рождении ребенка льготный период должен закончиться не позднее достижения им возраста полутора лет.
Практический совет: обращаться в банк безопаснее как можно раньше. Но если банк отказывает исключительно со ссылкой на «пропуск 180 дней», следует потребовать указать конкретную норму действующей статьи 6.1-1 Закона № 353-ФЗ.
Что происходит с процентами
Это один из самых важных финансовых нюансов нового механизма.
- Первые 6 месяцев. Действует льготная часть каникул.
- С 7-го по 18-й месяц. На остаток основного долга начисляются проценты по ставке, действовавшей по ипотечному договору до предоставления каникул.
- После окончания каникул. Начисленные суммы фиксируются и погашаются позднее в установленном законом порядке.
Поэтому ипотечные каникулы — это отсрочка, а не списание ипотечного долга. Чем больше остаток кредита и выше ставка, тем существеннее может быть итоговая переплата.
Увеличится ли срок ипотеки
Да. Для нового основания срок возврата кредита продлевается не менее чем на срок действия льготного периода. Кроме того, позднее необходимо погасить проценты, начисленные в период с 7-го по 18-й месяц.
Какие документы нужны банку
В зависимости от ситуации могут понадобиться:
- свидетельства о рождении детей;
- удостоверение многодетной семьи — если оно используется для подтверждения;
- свидетельства об усыновлении или удочерении;
- выписка из ЕГРН о правах заемщика на недвижимость;
- согласие залогодателя, если залогодателем выступает третье лицо.
Сколько банк рассматривает заявление
По общему правилу кредитор обязан рассмотреть требование в срок не более пяти рабочих дней. Если необходимо представить предусмотренные законом подтверждающие документы, срок рассмотрения связан с их получением кредитором.
Как подать заявление в банк
Требование можно направить способом, предусмотренным ипотечным договором, заказным письмом с уведомлением о вручении либо вручить банку под расписку.
Образец заявления на ипотечные каникулы
В [наименование банка]
от [Ф.И.О. заемщика]
Адрес: [адрес]
Телефон: [номер]
E-mail: [адрес]
ТРЕБОВАНИЕ
о предоставлении льготного периода по ипотечному кредиту
Между мной и [наименование кредитора] заключен кредитный договор № [номер] от [дата], обязательства по которому обеспечены ипотекой жилого помещения по адресу: [адрес].
[Дата] у меня родился / был усыновлен второй (последующий) ребенок — [Ф.И.О., дата рождения / дата усыновления].
На основании статьи 6.1-1 Федерального закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» прошу предоставить льготный период в связи с обстоятельством, предусмотренным пунктом 7 части 2 указанной статьи.
Прошу на период с [дата] по [дата] приостановить исполнение моих обязательств по кредитному договору № [номер] от [дата].
Прошу направить уведомление о предоставлении льготного периода и уточненный график платежей способом, предусмотренным кредитным договором.
Приложения:
- свидетельства о рождении детей / удостоверение многодетной семьи;
- свидетельство об усыновлении — при наличии;
- выписка из ЕГРН — при необходимости;
- согласие залогодателя — если требуется.
Дата: «___» __________ 2026 г.
Подпись: _______________ /________________/
Нужна помощь со спором с банком? Мы можем проверить ипотечный договор, основания для льготного периода, документы банка и подготовить требование или претензию. Подробнее: кредитный юрист в Екатеринбурге.
Когда банк может отказать
Отказ должен быть связан с несоблюдением требований статьи 6.1-1 Закона № 353-ФЗ, а не с произвольным решением кредитора.
- размер кредита превышает установленный предел;
- ипотечное жилье не соответствует условию о единственном пригодном для постоянного проживания помещении;
- не подтверждено рождение или усыновление второго либо последующего ребенка;
- кредит заключен для предпринимательской деятельности;
- существуют предусмотренные законом препятствия, связанные с судебным или исполнительным взысканием либо банкротством;
- требование заемщика не соответствует требованиям закона;
- отсутствует согласие залогодателя, если оно обязательно.
Если банк отказал, нужно получить письменный ответ с конкретной причиной. После этого можно направить претензию, обратиться в Банк России, а при необходимости — защищать право в суде. Подробнее: представительство в суде.
Действует ли новый закон на старые ипотеки
Да. Федеральный закон № 229-ФЗ распространяет новые положения и на правоотношения из кредитных договоров и договоров займа, заключенных до 1 сентября 2026 года.
Поэтому сама по себе дата оформления ипотеки не лишает заемщика права воспользоваться новыми правилами. Нужно проверять соответствие остальным условиям статьи 6.1-1.
Если кроме ипотеки у семьи накопились другие долги и одних каникул недостаточно, можно отдельно оценить возможность банкротства физического лица с сохранением ипотечного жилья.
Другие изменения с 1 сентября 2026 года
Ипотечные каникулы — только одно из заметных изменений сентября. На сайте уже опубликован общий материал: новые законы с 1 сентября 2026 года: главные изменения.
Также рекомендую посмотреть отдельные разборы:
- запрет телефонов на уроках с 1 сентября 2026 года: что изменится для школьников;
- школа требует установить MAX: обязаны ли родители с 1 сентября 2026 года;
- управляющие компании переходят в MAX с 1 сентября 2026 года: что изменится для жильцов.
Часто задаваемые вопросы
С какого числа действуют новые ипотечные каникулы при рождении второго ребенка?
Федеральный закон № 229-ФЗ вступает в силу с 1 сентября 2026 года.
Нужно ли быть многодетной семьей?
Нет. Новое основание возникает уже при рождении или усыновлении второго ребенка.
Нужно ли подтверждать снижение дохода?
Нет. Для нового основания, связанного со вторым и последующими детьми, падение дохода подтверждать не требуется.
На сколько месяцев дают ипотечные каникулы?
Максимальный срок — 18 месяцев. При рождении ребенка окончание каникул не может быть позднее достижения им возраста полутора лет.
Начисляются ли проценты во время ипотечных каникул?
С 7-го по 18-й месяц на остаток основного долга начисляются проценты по ставке ипотечного договора. Они не списываются, а погашаются позднее.
Можно ли получить каникулы по ипотеке, оформленной несколько лет назад?
Да. Новые правила распространяются и на кредитные договоры, заключенные до 1 сентября 2026 года.
Подходит ли квартира, если есть доля в другом жилье?
Иногда да. Небольшая доля в другом жилом помещении может не учитываться, если площадь, приходящаяся на нее, не превышает установленную норму предоставления жилья.
Сколько банк рассматривает заявление?
По общему правилу — не более пяти рабочих дней, если не потребовалось дополнительно представить предусмотренные законом документы.
Что делать, если банк отказал?
Получите письменный отказ, проверьте его основания по статье 6.1-1 Закона № 353-ФЗ, при необходимости направьте претензию и жалобу в Банк России либо обращайтесь в суд.
Итог
С 1 сентября 2026 года рождение или усыновление второго и последующих детей становится отдельным основанием для ипотечных каникул. Доказывать падение дохода не требуется, а максимальная продолжительность льготного периода может достигать 18 месяцев.
При этом нужно проверить остальные условия закона: размер кредита, статус ипотечного жилья как единственного пригодного для постоянного проживания, наличие другой недвижимости и отсутствие препятствий, связанных с взысканием или банкротством.
Главный финансовый нюанс — проценты с 7-го по 18-й месяц. Они не списываются, а начисляются по договорной ставке и погашаются позднее. Поэтому до обращения в банк полезно оценить не только размер текущей экономии, но и будущую переплату.
Если банк отказывает, требует не предусмотренные законом документы или уже начал взыскание, можно обратиться к нам за анализом ситуации. Подробнее: кредитный юрист, представительство в суде, банкротство с сохранением ипотеки.
Опубликовано: 12 октября 2026
Обновлено: 31 августа 2026


